Операция из частей
Одну оплату можно разбить на несколько частей. У каждой части — своя сумма, статья, проект, контрагент и направление.
Деньги ушли в одном месяце, а расход относится к другим. В DDSka одну оплату можно разбить на части и каждой указать свой месяц начисления: ДДС покажет оплату по дате платежа, а ОПиУ — расход в тех месяцах, к которым он относится.
Без этого
С DDSka
Одну оплату можно разбить на несколько частей. У каждой части — своя сумма, статья, проект, контрагент и направление.
Для каждой части можно указать другую дату начисления. В ОПиУ она попадёт в этот месяц, а в ДДС останется в день оплаты.
Годовая подписка, страховка, ремонт: расход делится поровну на 3, 6, 12 или 24 месяца, и каждая часть уходит в свой месяц.
Если оплата прошла раньше даты начисления, она показывается в балансе как аванс выданный или полученный, а не теряется.
Открытые долги и авансы по каждому контрагенту видны на отдельной странице расчётов.
Сумма частей должна совпасть с оплатой, поэтому часть денег не потеряется при разбиении.
В отчёте о движении денег важно, когда деньги пришли и ушли. В отчёте о прибылях и убытках важно, к какому периоду относится доход или расход. Если оплатить аренду за два месяца одним платежом, ДДС честно покажет большой расход в месяце оплаты, а вот ОПиУ в этом месяце получится слишком плохим, а в следующем слишком хорошим.
Метод начисления это исправляет: расход относится к тем месяцам, в которые вы реально пользовались арендой, закупленным материалом или подпиской. Прибыль перестаёт «прыгать» и становится сравнимой от месяца к месяцу.
В форме расхода или дохода включите режим «из нескольких частей». Укажите общую сумму оплаты и разнесите её по частям. Для каждой части можно выбрать статью, проект, контрагента и направление, а при необходимости отметить «Начислить на другую дату» и выбрать месяц.
На примере ниже поставщик получил 1 500 000 ₽ за профиль на два месяца: 500 000 ₽ относятся к сентябрю, а 1 000 000 ₽ — к октябрю. В ДДС это одна оплата, в ОПиУ — два расхода в разных месяцах.
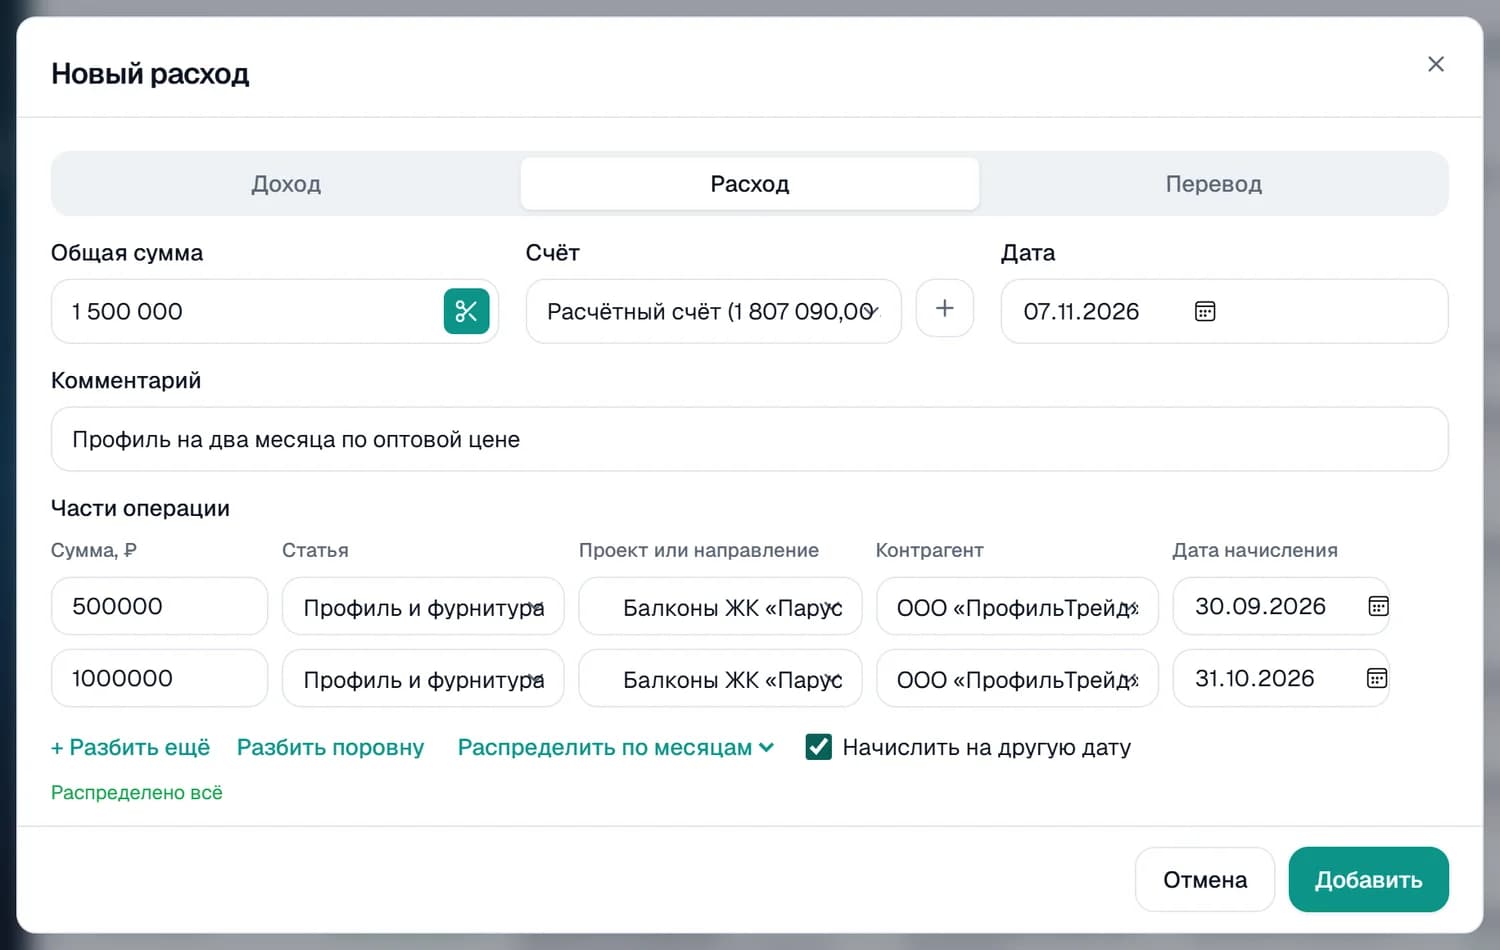
ДДС всегда строится по дате платежа: он отвечает на вопрос, сколько денег было и куда они ушли. ОПиУ использует месяц начисления, если он указан, и дату операции, если нет. Так обычные операции работают как раньше, а метод начисления включается только там, где он нужен.
Если оплата прошла раньше месяца начисления, до наступления этого месяца она числится авансом: в балансе это «Авансы выданные» (вы заплатили вперёд) или «Авансы полученные» (клиент заплатил вперёд).
Это управленческий учёт, а не бухгалтерский: DDSka не формирует проводки, акты и закрывающие документы, а автоматическое распределение делится на равные части. Если нужен неравномерный график, разбейте операцию на части вручную и укажите нужные суммы.
Аренда, подписки, страховки и закупки на несколько месяцев.
Закупка материалов впрок и разнесение по месяцам выпуска.
Предоплата клиентов и годовые подписки.
Авансы подрядчикам и поставщикам по объектам.
Создайте расход или доход на полную сумму платежа.
Укажите суммы, статьи и проекты, а для нужных частей — другой месяц начисления.
Расход попадёт в те месяцы, к которым относится, а ДДС останется по оплатам.
Это месяц, к которому относится доход или расход. Она может отличаться от даты платежа, например, когда вы заплатили вперёд.
Нет. ДДС всегда строится по дате платежа. Дата начисления влияет на ОПиУ.
Да, кнопка «Распределить по месяцам» делит сумму на 3, 6, 12 или 24 равные части.
В балансе отдельными строками «Авансы выданные» и «Авансы полученные», а по каждому контрагенту — на странице расчётов.
Нет. DDSka ведёт управленческий учёт: он показывает деньги и прибыль для решений, но не заменяет бухгалтерские проводки и отчётность.
Функция входит в единственный тариф — 699 ₽ в месяц за организацию. Первые 7 дней бесплатно, без банковской карты.
7 дней полного доступа без карты. Дальше — 699 ₽ в месяц за организацию.
Попробовать бесплатно