Прибыль
Маржа, рентабельность и точка безубыточности: как посчитать и применить
Редакция DDSka4 мин чтения
Маржа, наценка, рентабельность — слова, которые постоянно путают, из-за чего принимают неверные решения. Например, ставят наценку 30% и ожидают маржу 30%. Разберёмся, как считать каждый показатель, и на одном примере покажем, как из них собрать точку безубыточности.
Исходные данные для расчёта
Все показатели считаются из отчёта о прибылях и убытках. Возьмём условную компанию за месяц:
| Показатель | Сумма | Как получен |
|---|---|---|
| Выручка | 2 000 000 ₽ | Продажи за месяц |
| Прямые расходы | 1 100 000 ₽ | Материалы, закупка, оплата исполнителей |
| Валовая прибыль | 900 000 ₽ | Выручка − прямые расходы |
| Косвенные расходы | 650 000 ₽ | Аренда, зарплата управленцев, реклама |
| Операционная прибыль | 250 000 ₽ | Валовая прибыль − косвенные расходы |
| Прочие расходы (налоги, проценты) | 50 000 ₽ | Налоги и проценты по кредитам |
| Чистая прибыль | 200 000 ₽ | Операционная прибыль − прочие расходы |
Маржа: сколько остаётся с рубля
Валовая маржа показывает, какая доля выручки остаётся после прямых расходов: валовая прибыль / выручка. В примере 900 000 / 2 000 000 = 45%. Это значит, что с каждого рубля продаж 45 копеек остаётся на покрытие косвенных расходов и прибыль.
Маржу считают и по отдельным товарам, услугам, проектам и направлениям. Именно сравнение маржи показывает, что действительно приносит деньги, а что только создаёт оборот.
Рентабельность: сколько остаётся после всех расходов
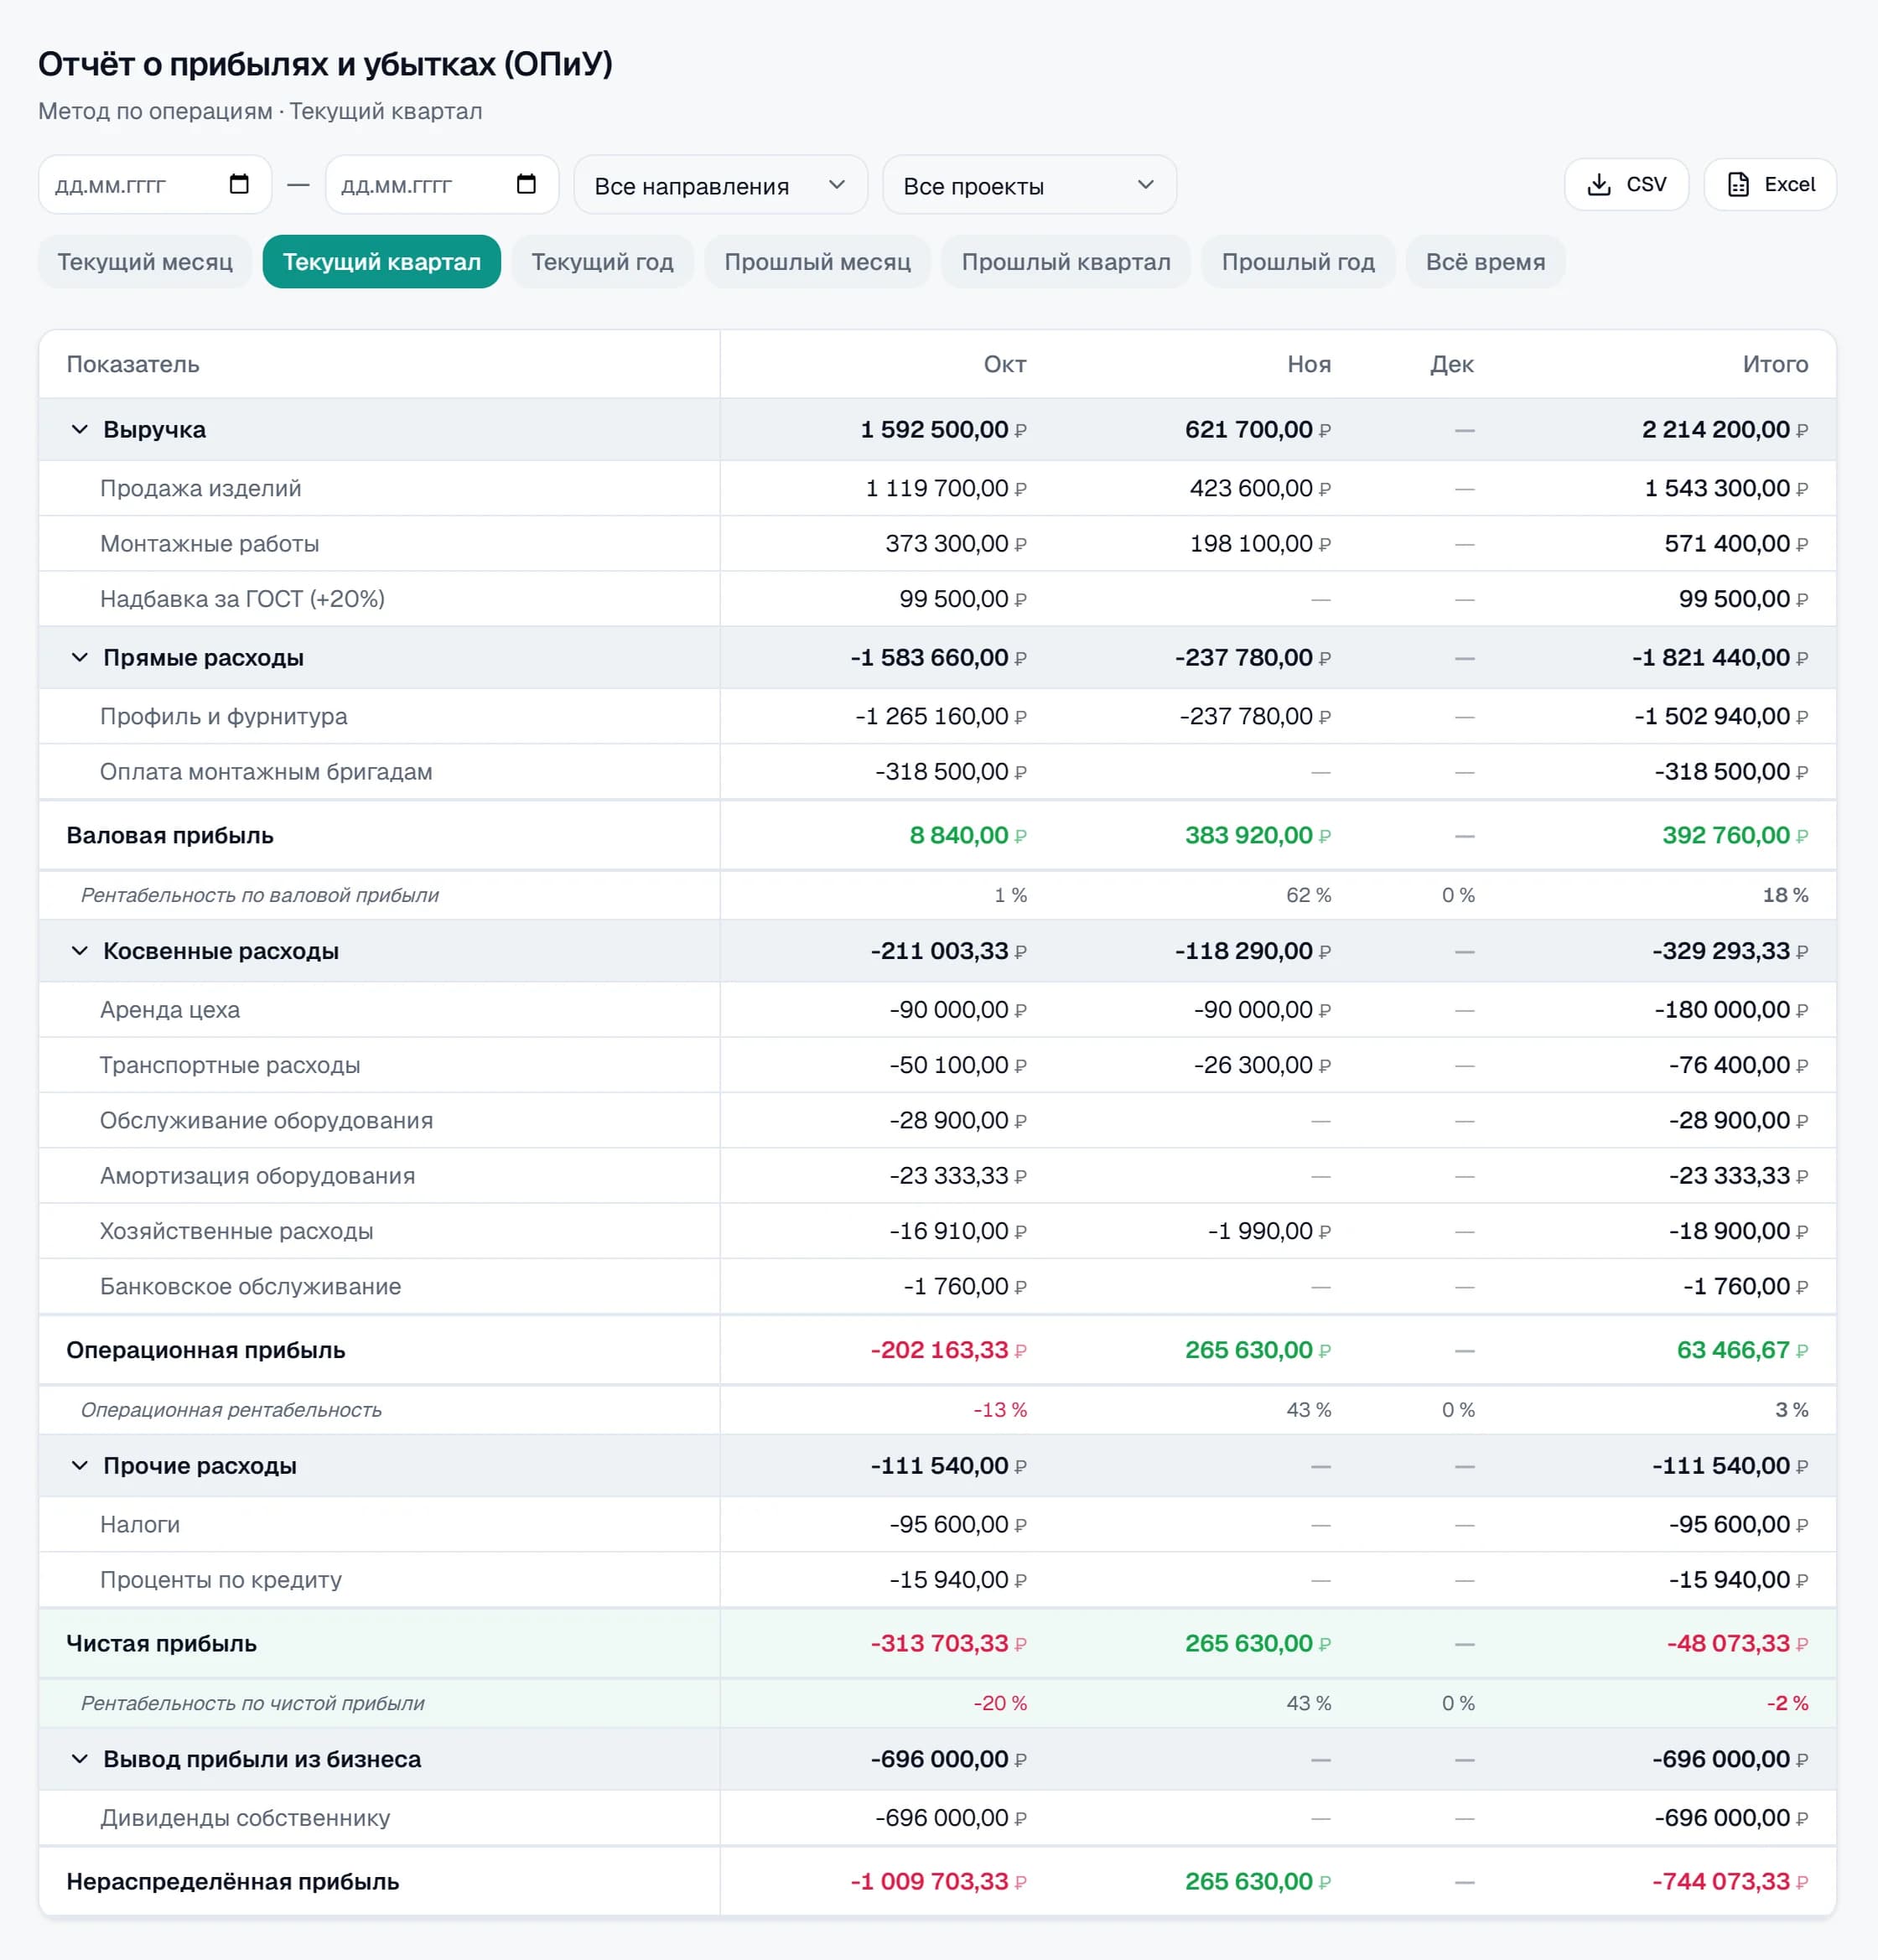
Рентабельность считается так же, как маржа, но на разных уровнях ОПиУ. Операционная рентабельность — операционная прибыль / выручка: 250 000 / 2 000 000 = 12,5%. Чистая рентабельность — чистая прибыль / выручка: 200 000 / 2 000 000 = 10%.
В DDSka ОПиУ показывает рентабельность на каждом уровне: по валовой, операционной и чистой прибыли. На странице проекта и направления отображается их рентабельность.
Чем маржа отличается от наценки
Наценка считается от себестоимости, маржа — от цены продажи. Поэтому при одинаковых рублях проценты разные. Формула: маржа = наценка / (1 + наценка).
| Наценка | Маржа | Пример: себестоимость 100 ₽ |
|---|---|---|
| 30% | 23,1% | Цена 130 ₽, прибыль 30 ₽ — это 23,1% от цены |
| 50% | 33,3% | Цена 150 ₽, прибыль 50 ₽ — это 33,3% от цены |
| 100% | 50% | Цена 200 ₽, прибыль 100 ₽ — это 50% от цены |
Точка безубыточности
Точка безубыточности — выручка, при которой бизнес не зарабатывает и не теряет деньги. Для расчёта нужно разделить расходы на постоянные (не зависят от объёма продаж) и переменные (растут вместе с ним). В примере косвенные расходы считаем постоянными (650 000 ₽), а прямые — переменными (1 100 000 ₽, это 55% выручки).
Формула: точка безубыточности = постоянные расходы / (1 − доля переменных расходов в выручке). В примере: 650 000 / (1 − 0,55) = 650 000 / 0,45 ≈ 1 444 000 ₽. Это минимальная выручка месяца, при которой компания не уходит в минус по операционной деятельности.
Запас финансовой прочности
Показывает, насколько выручка может упасть, прежде чем начнутся убытки. Формула: (выручка − точка безубыточности) / выручка. В примере (2 000 000 − 1 444 000) / 2 000 000 ≈ 28%. Если продажи просядут больше чем на 28%, компания начнёт терять деньги.
Как применять эти показатели
- при выборе цены: считайте от маржи, а не от наценки, и сверяйте с точкой безубыточности;
- при выборе направлений: сравнивайте валовую маржу по проектам и направлениям, а не только выручку;
- при планировании сезона: запас финансовой прочности показывает, на сколько может просесть выручка;
- при росте расходов: пересчитывайте точку безубыточности — рост аренды или зарплаты сразу её увеличивает.
Где взять данные
Все формулы выше работают на данных ОПиУ. В DDSka ОПиУ строится из операций автоматически, а прибыль и рентабельность по проектам и направлениям видны на их страницах. Точку безубыточности сервис не считает, но она легко вычисляется по формуле выше из данных ОПиУ. Если хотите собрать отчёт в таблице, воспользуйтесь шаблоном ОПиУ в Excel. Подробнее об отчёте — на странице ОПиУ онлайн.