Валовая прибыль
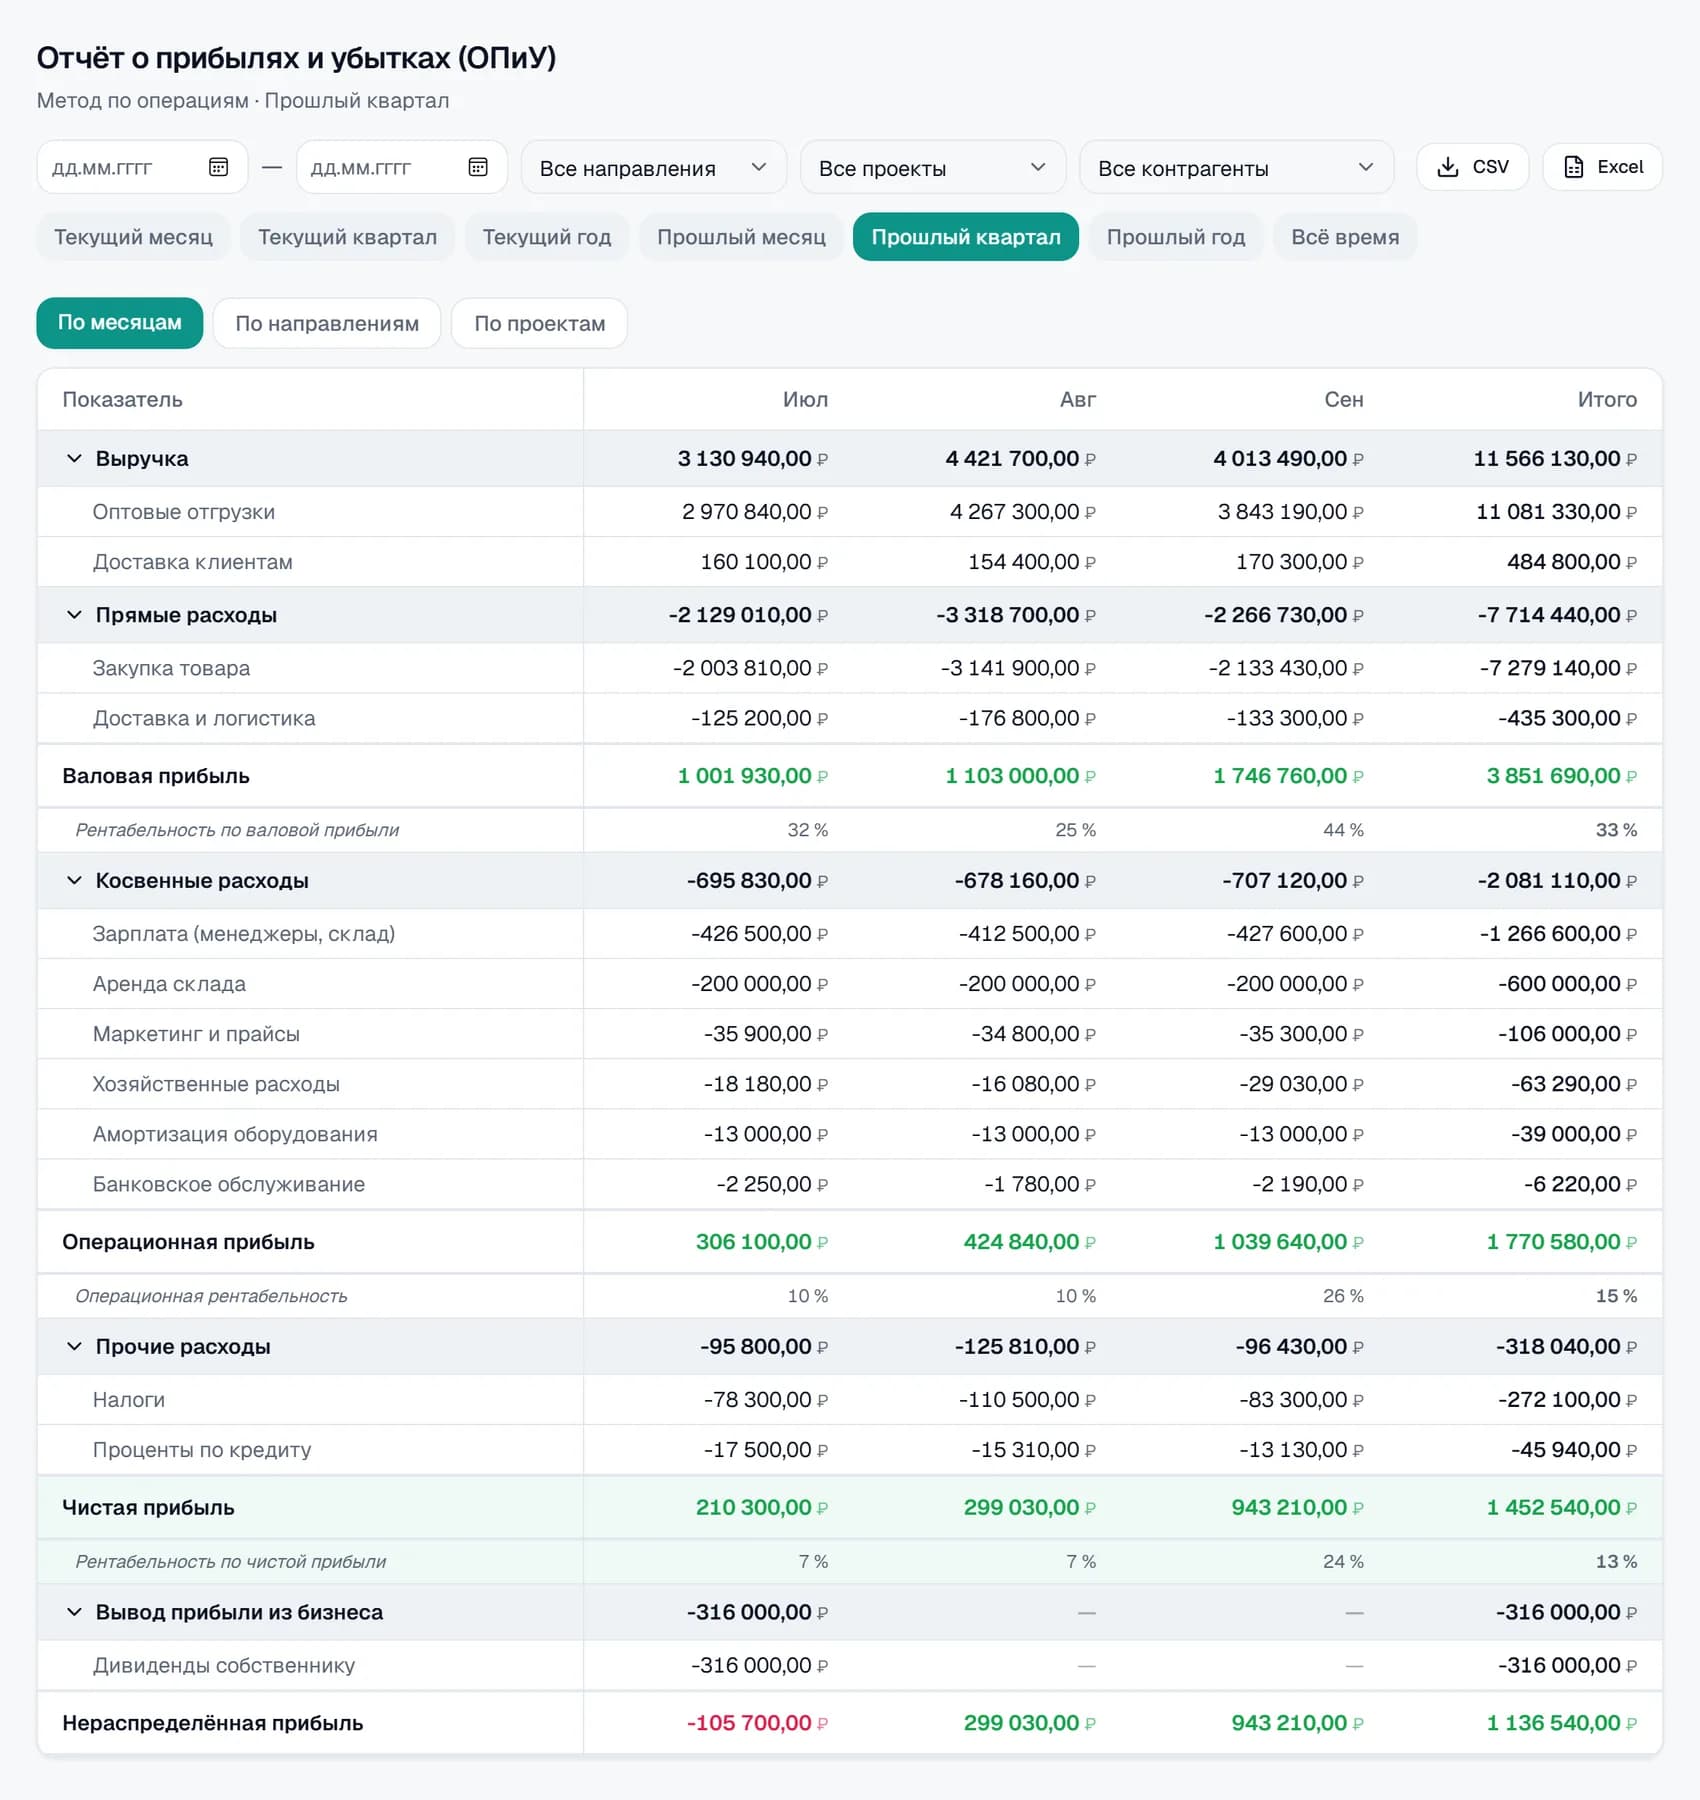
ОПиУ отдельно показывает выручку, закупку товара и логистику как прямые расходы и валовую прибыль с рентабельностью. Видно, какую наценку вы реально получаете.
В опте прибыль на бумаге есть, а денег нет: они лежат в товаре на складе и в долгах клиентов с отсрочкой. Рассказываем, как вести учёт так, чтобы видеть валовую прибыль, дебиторку и будущие платежи поставщикам, и показываем на демо-данных.
Отгрузка сети с отсрочкой
выручка есть, деньги придут через 30 дней
Закупка партии у производителя
деньги ушли, товар ещё на складе
Платёж по кредиту на оборотку
тело долга отдельно от процентов
Без этого
С DDSka
ОПиУ отдельно показывает выручку, закупку товара и логистику как прямые расходы и валовую прибыль с рентабельностью. Видно, какую наценку вы реально получаете.
Отгрузка с отсрочкой и поставка с отсрочкой платежа вносятся с датой оплаты. Дебиторская и кредиторская задолженность видны по каждому контрагенту, а просрочка подсвечивается.
Сети, рестораны, офисные поставки и товарные группы ведутся проектами и направлениями. По каждому видны выручка, расходы и прибыль.
Крупные закупки у поставщиков и платежи по кредиту запланируйте заранее. Прогноз остатка покажет, не уйдёт ли счёт в минус.
Кредит на пополнение оборотных средств учитывается отдельно: тело долга в балансе, проценты расходом в ОПиУ.
Предоплата клиента и предоплата производителю не искажают прибыль: они видны в балансе как авансы до момента отгрузки.
В опте маржа тонкая, а оборот большой, поэтому небольшие ошибки в учёте дорого стоят. Главная особенность в том, что товар и деньги движутся не одновременно: вы покупаете партию у производителя, продаёте её сети с отсрочкой, получаете деньги через месяц, а поставщику платите раньше. Всё это время вы кредитуете клиентов собственными деньгами.
Поэтому в оптовой компании важны два отчёта одновременно. ОПиУ показывает, сколько вы зарабатываете на наценке, а ДДС и платёжный календарь показывают, хватит ли денег до следующей оплаты клиента. Если смотреть только прибыль, кассовый разрыв приходит неожиданно.
Оптовой компании хватает 8–10 статей. В демо-наборе «Оптовая торговля» структура такая.
| Статья | Тип | Роль в ОПиУ | Зачем она нужна |
|---|---|---|---|
| Оптовые отгрузки | Доход | Выручка | Основной доход: оплата по накладным |
| Доставка клиентам | Доход | Выручка | Услуга доставки, которую оплачивает клиент |
| Закупка товара | Расход | Прямые расходы | Главная статья затрат, от неё зависит наценка |
| Доставка и логистика | Расход | Прямые расходы | Транспортные компании и доставка до клиента |
| Аренда склада | Расход | Косвенные расходы | Постоянный платёж, не зависит от оборота |
| Зарплата (менеджеры, склад) | Расход | Косвенные расходы | Главная часть постоянных расходов |
| Маркетинг и прайсы | Расход | Косвенные расходы | Реклама, рассылки и обновление прайс-листов |
| Налоги | Расход | Прочие расходы | Отдельно, чтобы видеть операционную прибыль до налогов |
Закупка и доставка вынесены в прямые расходы, поэтому валовая прибыль показывает, сколько остаётся после товара и логистики. На скриншоте ОПиУ на демо-данных ниши «Оптовая торговля»: проценты по кредиту и амортизация складской техники в нём заведены автоматически.
Для оптовой компании хватает пяти показателей. Все они считаются по ОПиУ и балансу.
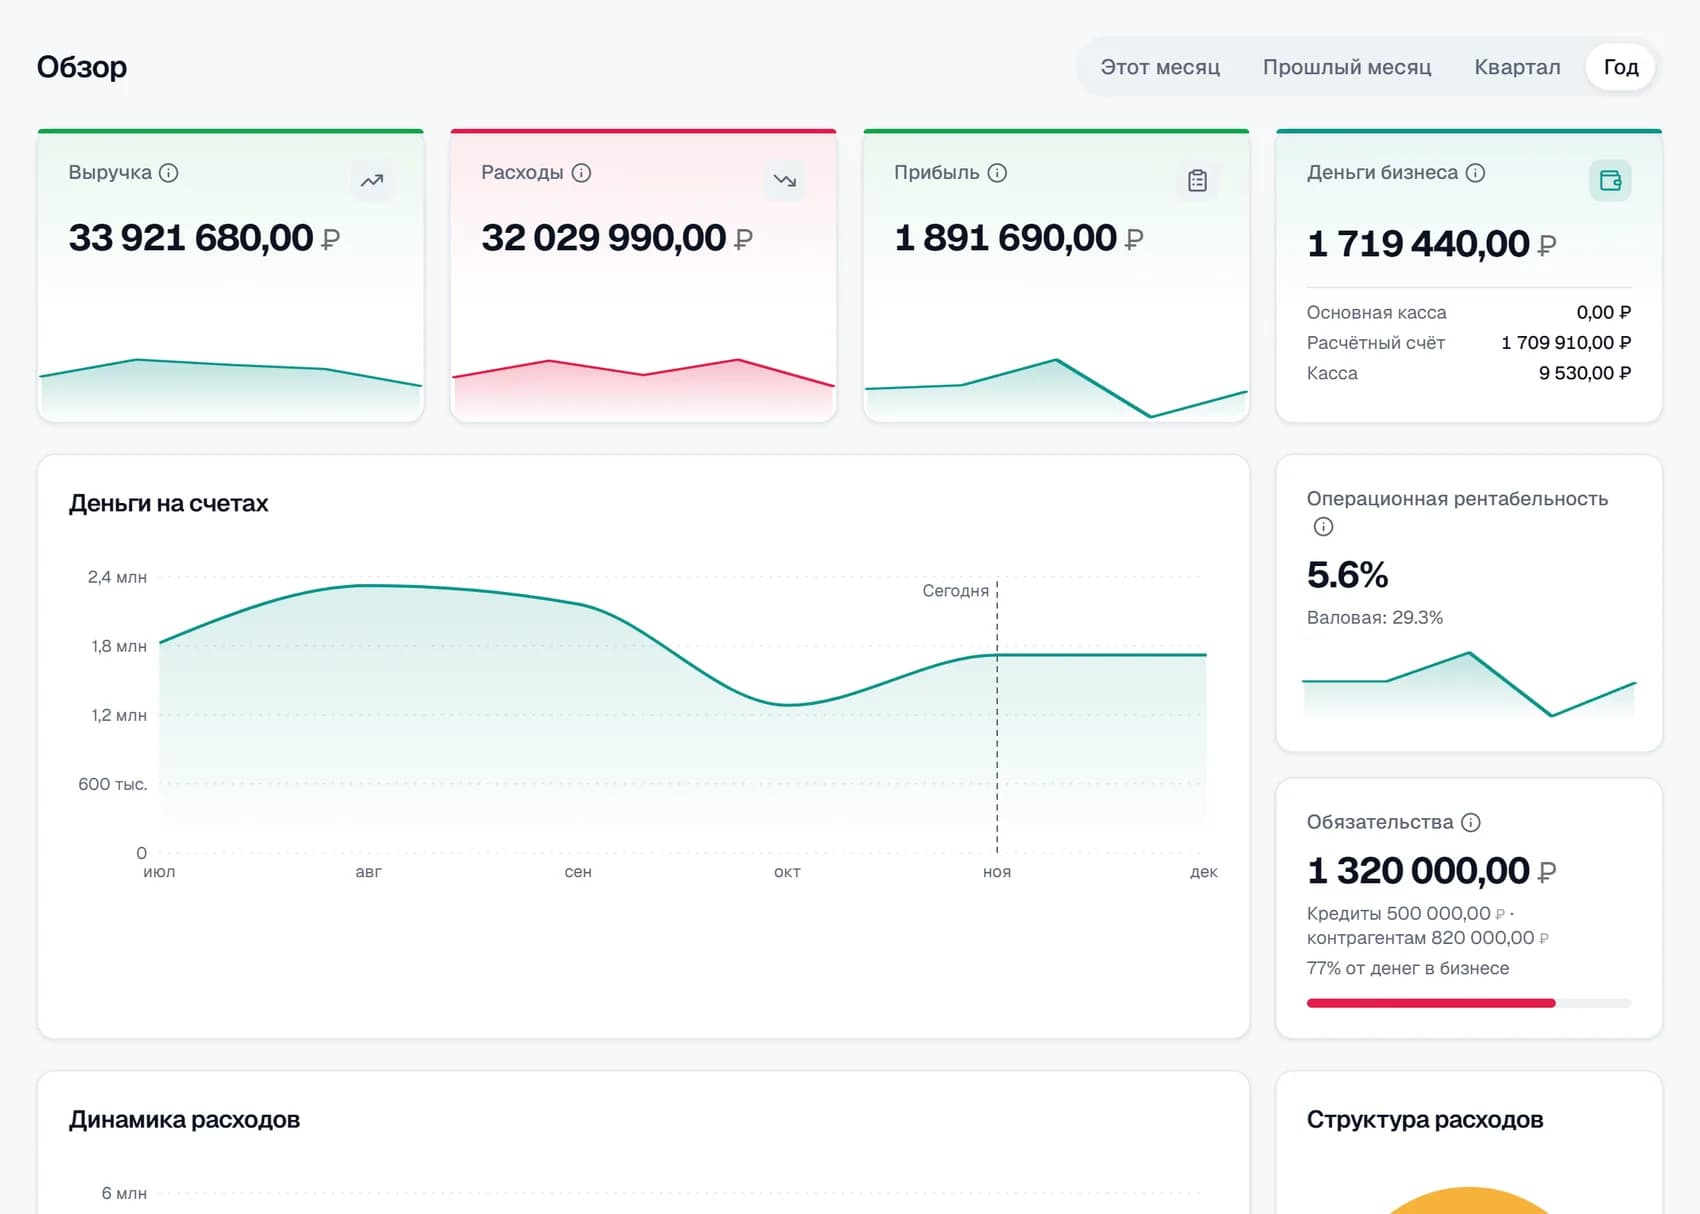
Классический разрыв в опте выглядит так: вы закупаете сезонную партию у производителя, платите вперёд, а крупный клиент заберёт товар и оплатит через 30 дней. Пока деньги в товаре, на счёте остаётся мало, а аренду склада, зарплату и платёж по кредиту нужно платить вовремя. Прибыль в отчёте при этом растёт, и разрыв кажется невозможным.
Чтобы заметить его заранее, запланируйте крупную закупку, ожидаемые оплаты клиентов и постоянные платежи в календаре. Если прогноз остатка уходит в минус, у вас есть время договориться о предоплате с клиентом, перенести часть закупки или согласовать отсрочку у поставщика.
Демо-набор «Оптовая торговля» уже содержит такую структуру: его можно загрузить на дашборде, посмотреть отчёты на примере и убрать одним нажатием. Для своей компании порядок такой.
Мы не обещаем лишнего. Если для вас критично что-то из этого списка, лучше знать заранее:
Наценка, долги клиентов и закупки в одном учёте.
Прибыль по клиентам и направлениям, контроль отсрочек.
Отсрочки крупных клиентов и деньги в товаре.
Расходы и прибыль каждого склада отдельно.
Проекты по ключевым клиентам, статьи по таблице выше.
Оплаты разнесут правила, отсрочки вносятся с датой оплаты.
ОПиУ, дебиторка и прогноз остатка обновляются после каждой операции.
Вносите операцию с датой отгрузки и датой оплаты. До оплаты она числится долгом клиента, а выручка относится на месяц отгрузки, поэтому ОПиУ показывает прибыль, а ДДС — только пришедшие деньги.
Нет. DDSka ведёт деньги, прибыль и долги, но не складские остатки и себестоимость партий. Закупки и продажи вносятся суммами.
Закупку товара и логистику ведите в прямых расходах. ОПиУ покажет валовую прибыль и валовую рентабельность по периодам, направлениям и клиентам.
Долги клиентов видны с датами оплаты, а просроченные подсвечиваются. Напоминания о просрочке приходят в уведомления.
Нет. Данные поступают банковской выпиской или вносятся вручную. Это сознательное ограничение: сервис остаётся простым и быстрым в настройке.
Один тариф Pro — 699 ₽ в месяц за организацию, без ограничений по операциям и пользователям. Первые 7 дней бесплатно и без банковской карты.
Да. На дашборде можно загрузить демо-данные ниши «Оптовая торговля»: счета, статьи, проекты, операции за год, долги и бюджеты. Убрать их можно одним нажатием.
7 дней полного доступа без карты. Дальше — 699 ₽ в месяц за организацию.
Попробовать бесплатно