Абонементы по месяцам
Абонемент на полгода оплачен сразу — разбейте платёж на части и распределите по месяцам начисления. В ДДС деньги видны в день оплаты, а в ОПиУ выручка разойдётся по месяцам занятий.
Летом продажи абонементов падают, а аренда и зарплата остаются прежними. Рассказываем, как вести учёт студии, школы или мастерской, чтобы видеть выручку по месяцам, знать точку безубыточности и не уходить в минус в низкий сезон.
Абонементы
предоплата распределяется по месяцам занятий
Курсы и мастерские
прибыль каждого направления отдельно
Корпоративный заказ
постоплата со сроком в календаре
Без этого
С DDSka
Абонемент на полгода оплачен сразу — разбейте платёж на части и распределите по месяцам начисления. В ДДС деньги видны в день оплаты, а в ОПиУ выручка разойдётся по месяцам занятий.
Столярная мастерская, курсы ремонта, кройка и шитьё — каждое направление или курс ведётся отдельно: выручка, расходы, прибыль и рентабельность.
Деньги за будущие занятия показываются в балансе как «Авансы полученные» и не завышают прибыль текущего месяца.
Аренда, зарплата и коммунальные платежи стоят в календаре заранее: видно, хватит ли денег до осени, если летом выручка просядет.
Долг компании по заказу со сроком оплаты попадает в прогноз, а просрочка — в уведомления.
План по статьям на месяц или сезон и контроль перерасхода по направлениям.
Главная особенность образовательного бизнеса — предоплата. Клиент платит за абонемент или курс сразу, а услуга оказывается месяцами. Если записать всю сумму в месяц оплаты, отчёт покажет «рекордный» сентябрь и «провальный» июнь, хотя на самом деле выручка заработана равномерно.
Вторая особенность — сезонность. Продажи абонементов растут осенью и в январе и падают летом, а аренда помещения и зарплата преподавателей остаются постоянными. Поэтому для студии важнее всего знать точку безубыточности и запас денег на низкий сезон.
Для студии достаточно 9–10 статей. В демо-наборе «Услуги и обучение» структура такая; её можно переименовать под свои курсы.
| Статья | Тип | Роль в ОПиУ | Зачем она нужна |
|---|---|---|---|
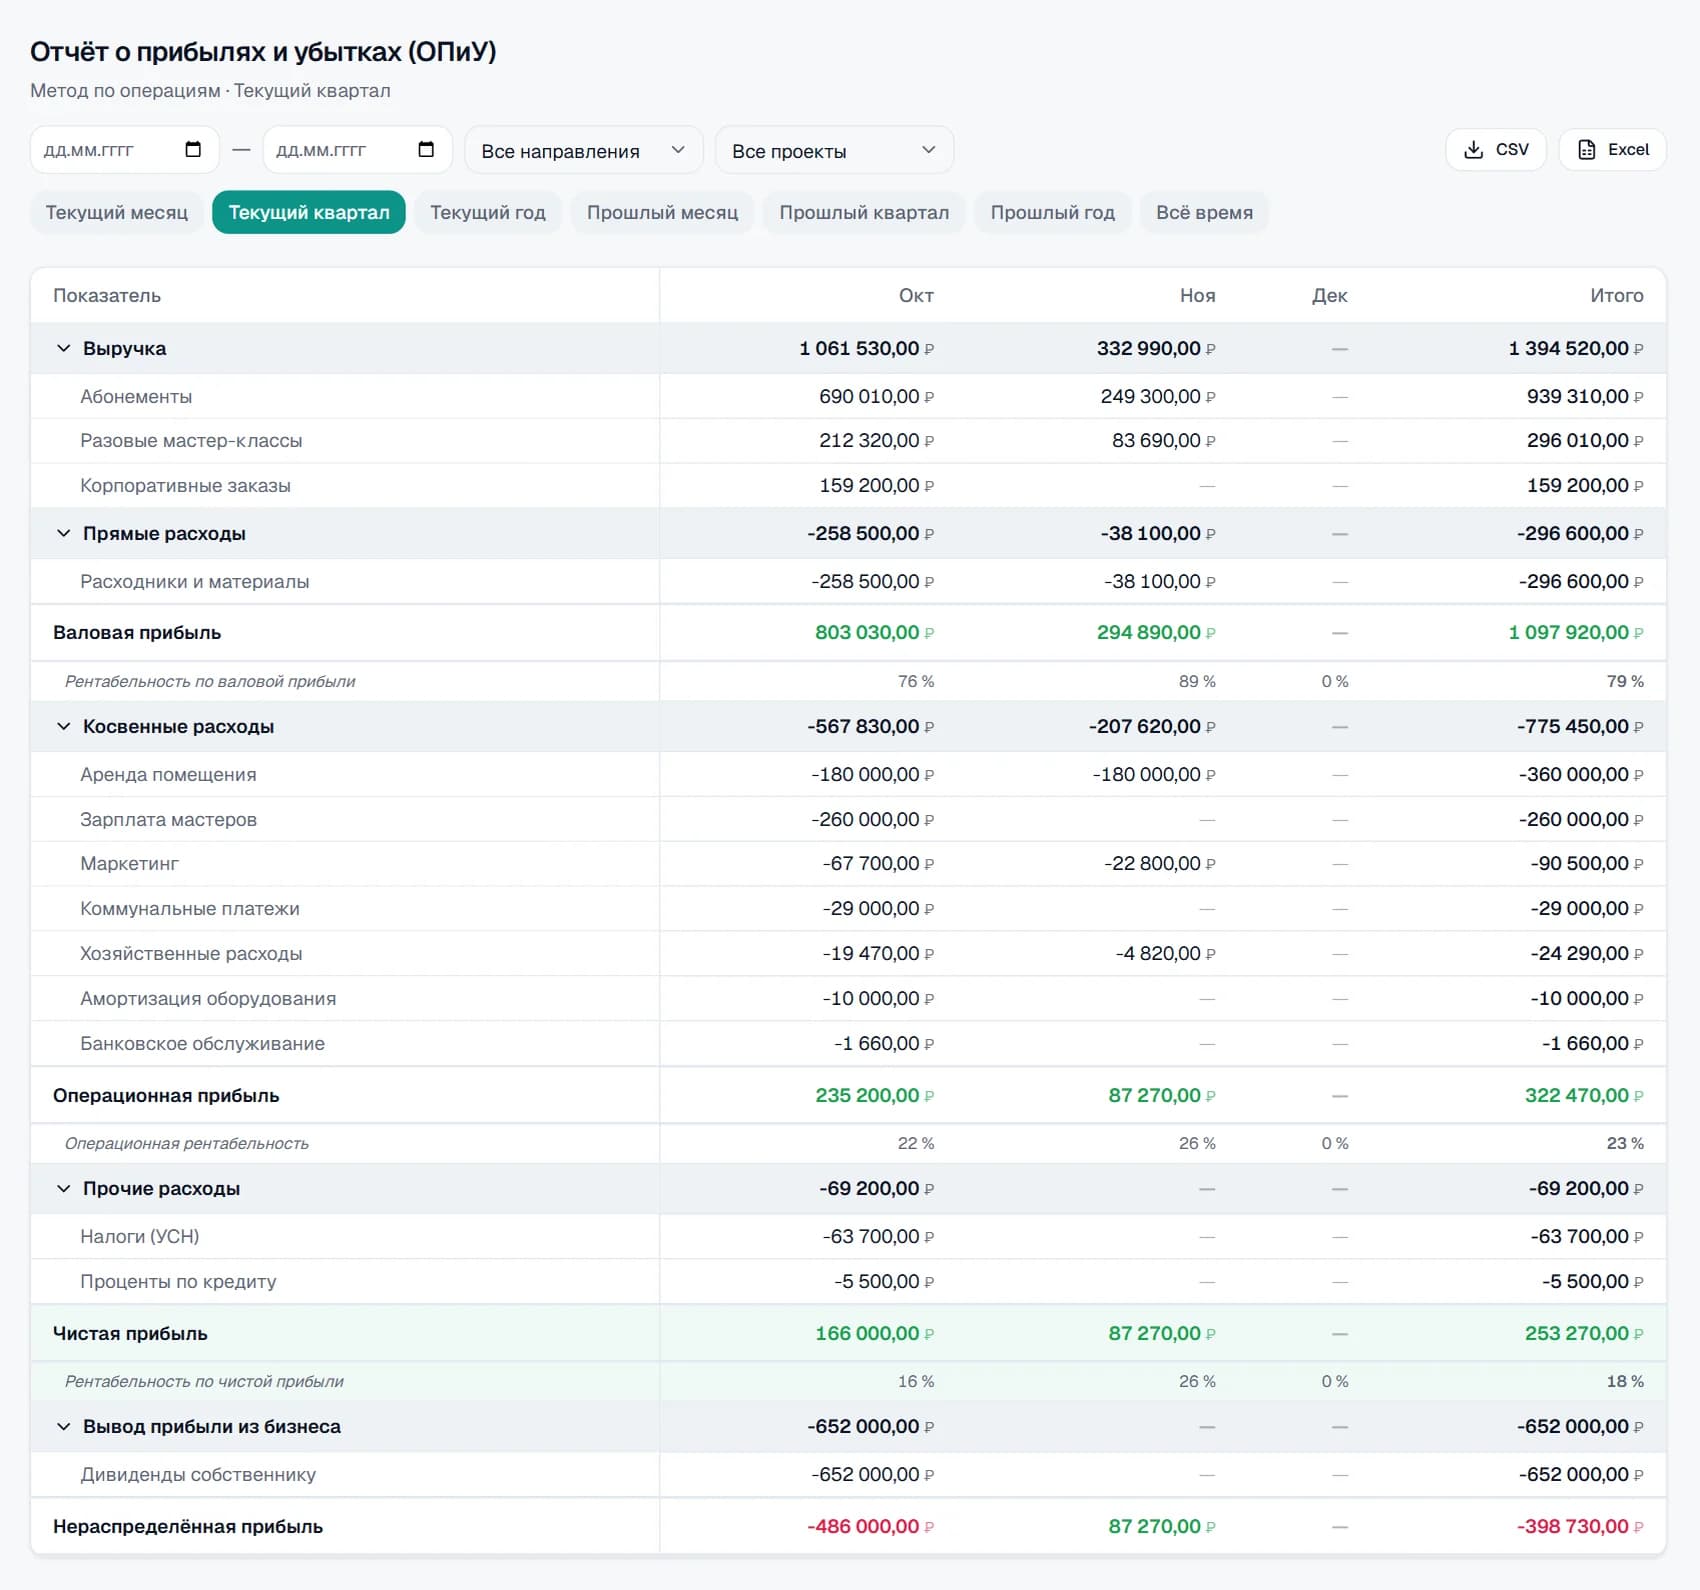
| Абонементы | Доход | Выручка | Основной доход; при предоплате распределяется по месяцам |
| Разовые мастер-классы | Доход | Выручка | Отдельно от абонементов: у них другая сезонность |
| Корпоративные заказы | Доход | Выручка | Крупные разовые суммы, часто с постоплатой |
| Расходники и материалы | Расход | Прямые расходы | Затраты, которые растут вместе с числом занятий |
| Зарплата мастеров | Расход | Косвенные расходы | Главный постоянный расход после аренды |
| Аренда помещения | Расход | Косвенные расходы | Платится независимо от загрузки |
| Коммунальные платежи | Расход | Косвенные расходы | Регулярные платежи помещения |
| Маркетинг | Расход | Косвенные расходы | Затраты на набор, их нужно сравнивать с выручкой сезона |
| Налоги (УСН) | Расход | Прочие расходы | Отдельно, чтобы видеть операционную прибыль до налогов |
Роль статьи определяет её место в ОПиУ. Преподавателей можно перевести в прямые расходы, если оплата почасовая и зависит от числа занятий. На скриншоте — ОПиУ на демо-данных этой ниши.
Для студии, школы или мастерской важны пять показателей. Первый из них — точка безубыточности — отвечает на главный вопрос: сколько нужно выручки, чтобы не уйти в минус.
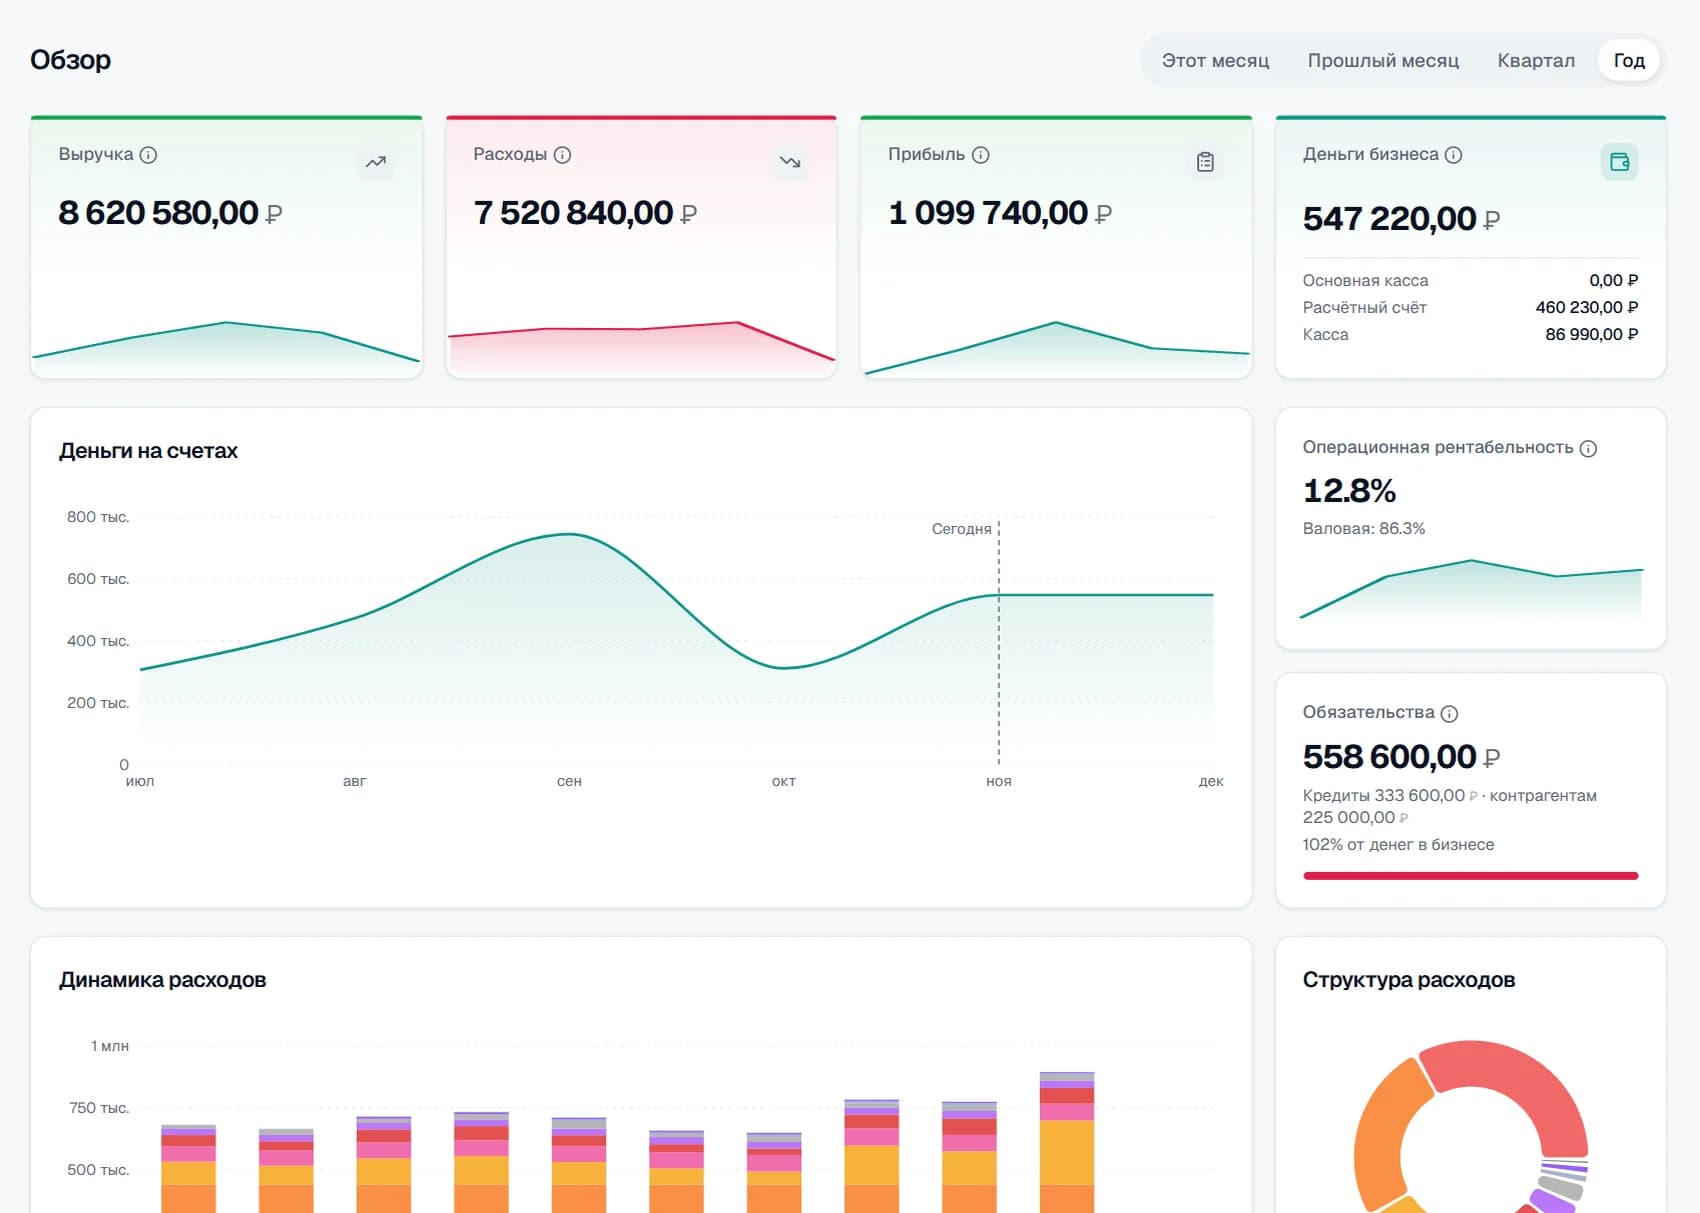
Летом набор в группы падает, рядом открывается новая студия, а аренда и зарплата остаются прежними. Остаток на счёте, который накопился осенью, быстро тает. Если не следить за прогнозом, то в августе внезапно выясняется, что платить за помещение нечем.
Платёжный календарь показывает остаток на 90 дней вперёд. Достаточно внести регулярные платежи и ожидаемые поступления, и станет видно, на какой неделе лета деньги закончатся, пока ещё есть время запустить акцию или перенести расходы.
Демо-набор «Услуги и обучение» уже содержит такую структуру: его можно загрузить на дашборде, посмотреть отчёты на примере и убрать одним нажатием. Для своей компании порядок такой.
Мы не обещаем лишнего. Если для вас критично что-то из этого списка, лучше знать заранее:
Курсы и группы как направления, предоплата по месяцам.
Расходники и аренда мастерской отдельными статьями.
Роли и права: каждый видит только то, что ему нужно.
Заказы с постоплатой и календарь поступлений.
Курсы и мастерские направлениями, статьи по таблице выше.
Абонементы и курсы разбиваются на части по месяцам занятий.
ОПиУ и календарь показывают, хватит ли денег до осени.
Разбейте платёж на части и распределите по месяцам начисления: в ДДС деньги останутся в день оплаты, а в ОПиУ выручка разойдётся по месяцам занятий. Ещё не отработанная часть показывается в балансе как «Авансы полученные».
Возьмите из ОПиУ постоянные расходы месяца (аренду, зарплату, коммунальные услуги) и долю переменных расходов в выручке. Разделите постоянные расходы на разницу «1 минус доля переменных». Получится минимальная выручка месяца.
Да. Курсы можно вести направлениями, а группы или преподавателей — проектами внутри направления. Тогда видна прибыль каждого.
Нет. DDSka — управленческий учёт денег и прибыли, расписания и CRM в ней нет.
Один тариф Pro — 699 ₽ в месяц за организацию, без ограничений по операциям и пользователям. Первые 7 дней бесплатно и без банковской карты.
Да. На дашборде можно загрузить демо-данные ниши «Услуги и обучение»: счета, статьи, проекты, операции за год, долги и бюджеты. Убрать их можно одним нажатием.
7 дней полного доступа без карты. Дальше — 699 ₽ в месяц за организацию.
Попробовать бесплатно