Объект — это проект
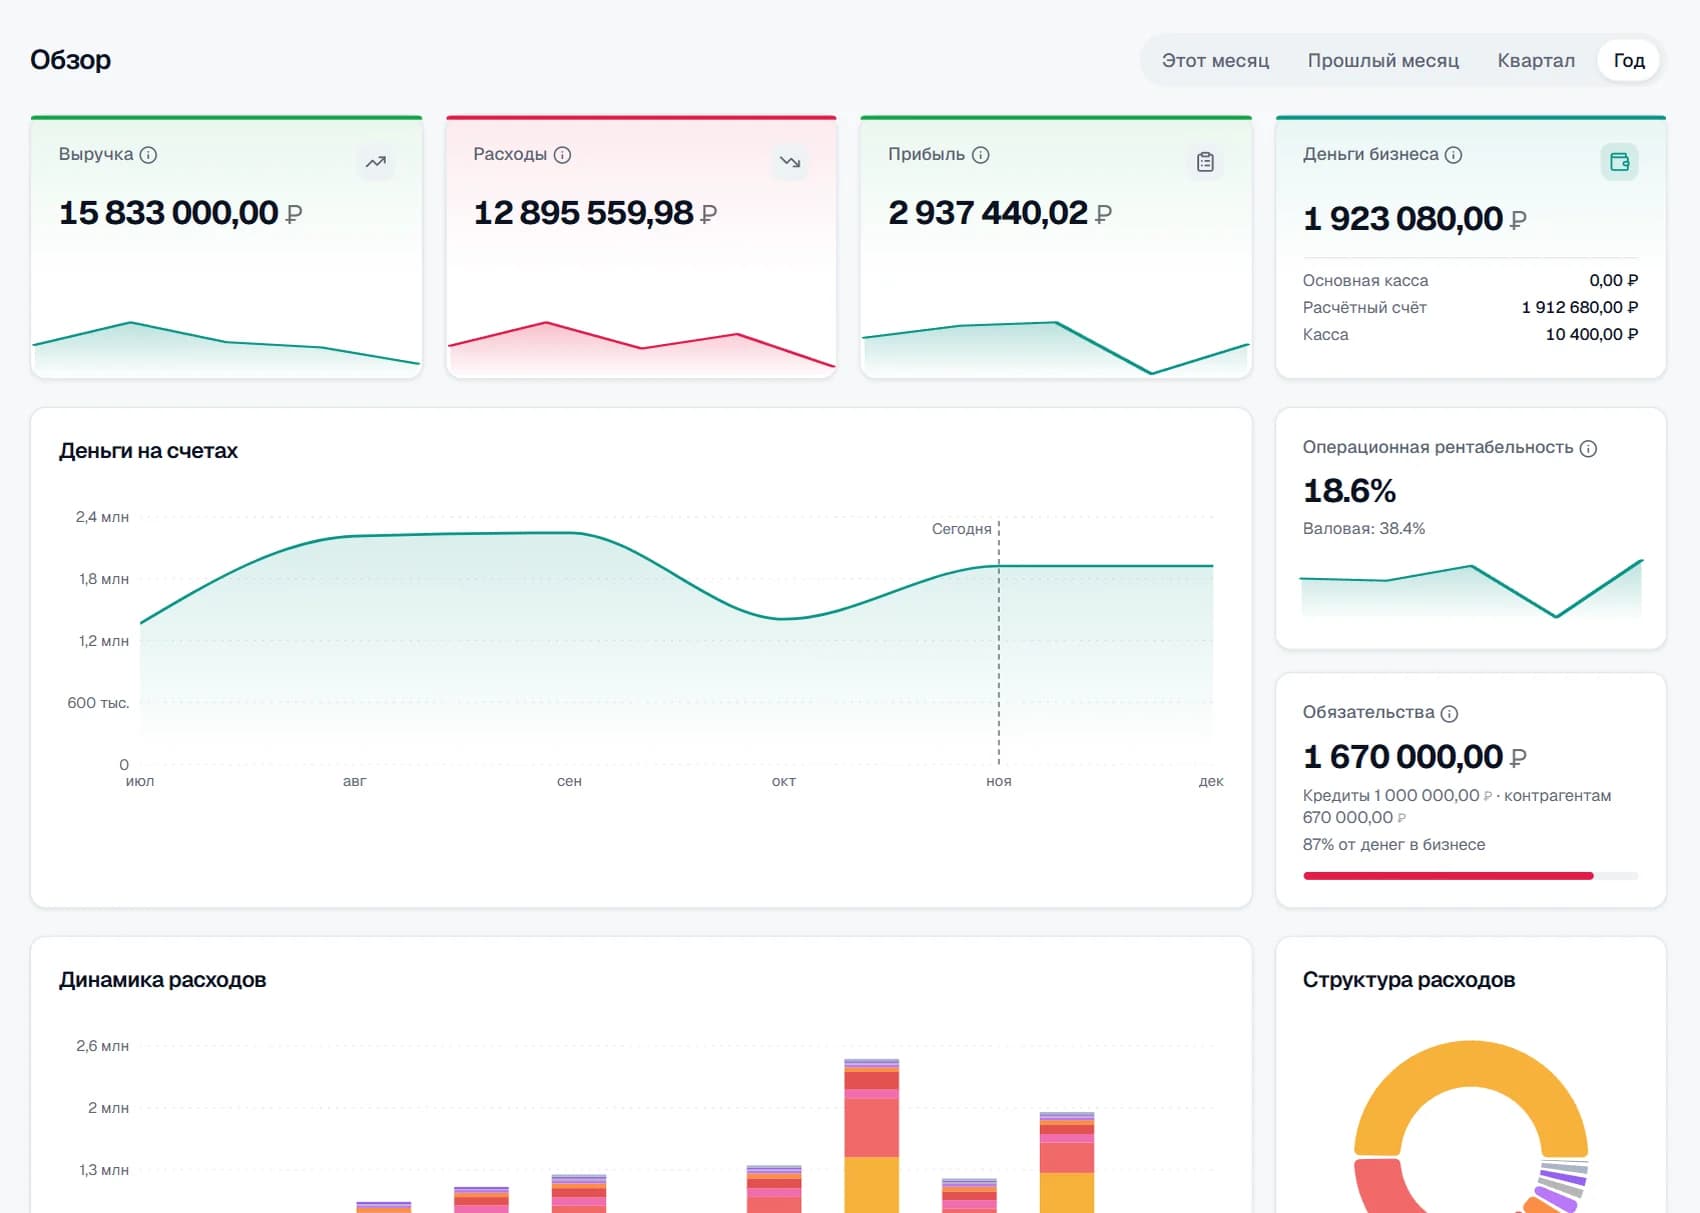
Каждый объект ведётся как проект, а виды работ — как направления: например, «Остекление» и «Коммерческий ремонт». Выручка, расходы, прибыль и рентабельность видны по каждому.
Заказ закрыт с прибылью, а на счёте пусто: деньги ушли в материалы и ждут оплаты акта. Рассказываем, как вести учёт производства и монтажа, чтобы видеть прибыль каждого объекта и кассовый разрыв до того, как он случится.
Остекление дома на Садовой
прибыль и рентабельность объекта отдельно
Аванс от заказчика
не выручка, пока работы не выполнены
Акт за монтаж
долг со сроком оплаты виден в календаре
Без этого
С DDSka
Каждый объект ведётся как проект, а виды работ — как направления: например, «Остекление» и «Коммерческий ремонт». Выручка, расходы, прибыль и рентабельность видны по каждому.
Оплатили профиль на два месяца — разбейте платёж на части и распределите по месяцам начисления, чтобы ОПиУ показал расход тогда, когда материал пошёл в работу.
Долг заказчика по акту заводится со сроком оплаты и попадает в платёжный календарь. Когда деньги пришли, долг гасится полностью или частично.
Если дата начисления позже даты оплаты, аванс показывается в балансе как «Авансы полученные» и не считается выручкой до наступления этой даты.
Запланируйте оплату поставщикам и бригадам — календарь покажет, на какую дату остаток уйдёт в минус, ещё до прихода денег по акту.
Задайте план по статье «Материалы» на месяц, квартал или год, по проекту или направлению, и следите за перерасходом.
В производстве и монтаже деньги и работа сдвинуты по времени. Профиль закупают до того, как объект сдан, бригаде платят в дни работ, а деньги по акту приходят через недели. Поэтому остаток на счёте здесь почти ничего не говорит о прибыли: объект может быть выгодным, а счёт пустым.
Чтобы не запутаться, учёт строят вокруг объектов. Каждая операция получает проект (объект), а проекты группируются в направления (вид работ). Тогда любой отчёт — ДДС, ОПиУ, баланс — можно открыть по конкретному объекту.
Начните с 8–10 статей. В демо-наборе «Производство и монтаж» структура такая; её можно взять за основу и переименовать под свои виды работ.
| Статья | Тип | Роль в ОПиУ | Зачем она нужна |
|---|---|---|---|
| Продажа изделий | Доход | Выручка | Изделия, которые вы производите и продаёте |
| Монтажные работы | Доход | Выручка | Отделяет работы от изделий: у них разная маржа |
| Надбавка за ГОСТ (+20%) | Доход | Выручка | Пример дополнительного дохода с отдельной статьёй: видно, сколько он приносит |
| Профиль и фурнитура | Расход | Прямые расходы | Главные материалы под объект |
| Оплата монтажным бригадам | Расход | Прямые расходы | Труд, который напрямую зависит от объектов |
| Транспортные расходы | Расход | Косвенные расходы | Доставка и выезды, можно вести по направлению |
| Обслуживание оборудования | Расход | Косвенные расходы | Расходы цеха, которые не относятся к одному объекту |
| Аренда цеха | Расход | Косвенные расходы | Постоянный платёж, который нужно покрыть выручкой |
| Налоги | Расход | Прочие расходы | Отдельно, чтобы видеть операционную прибыль до налогов |
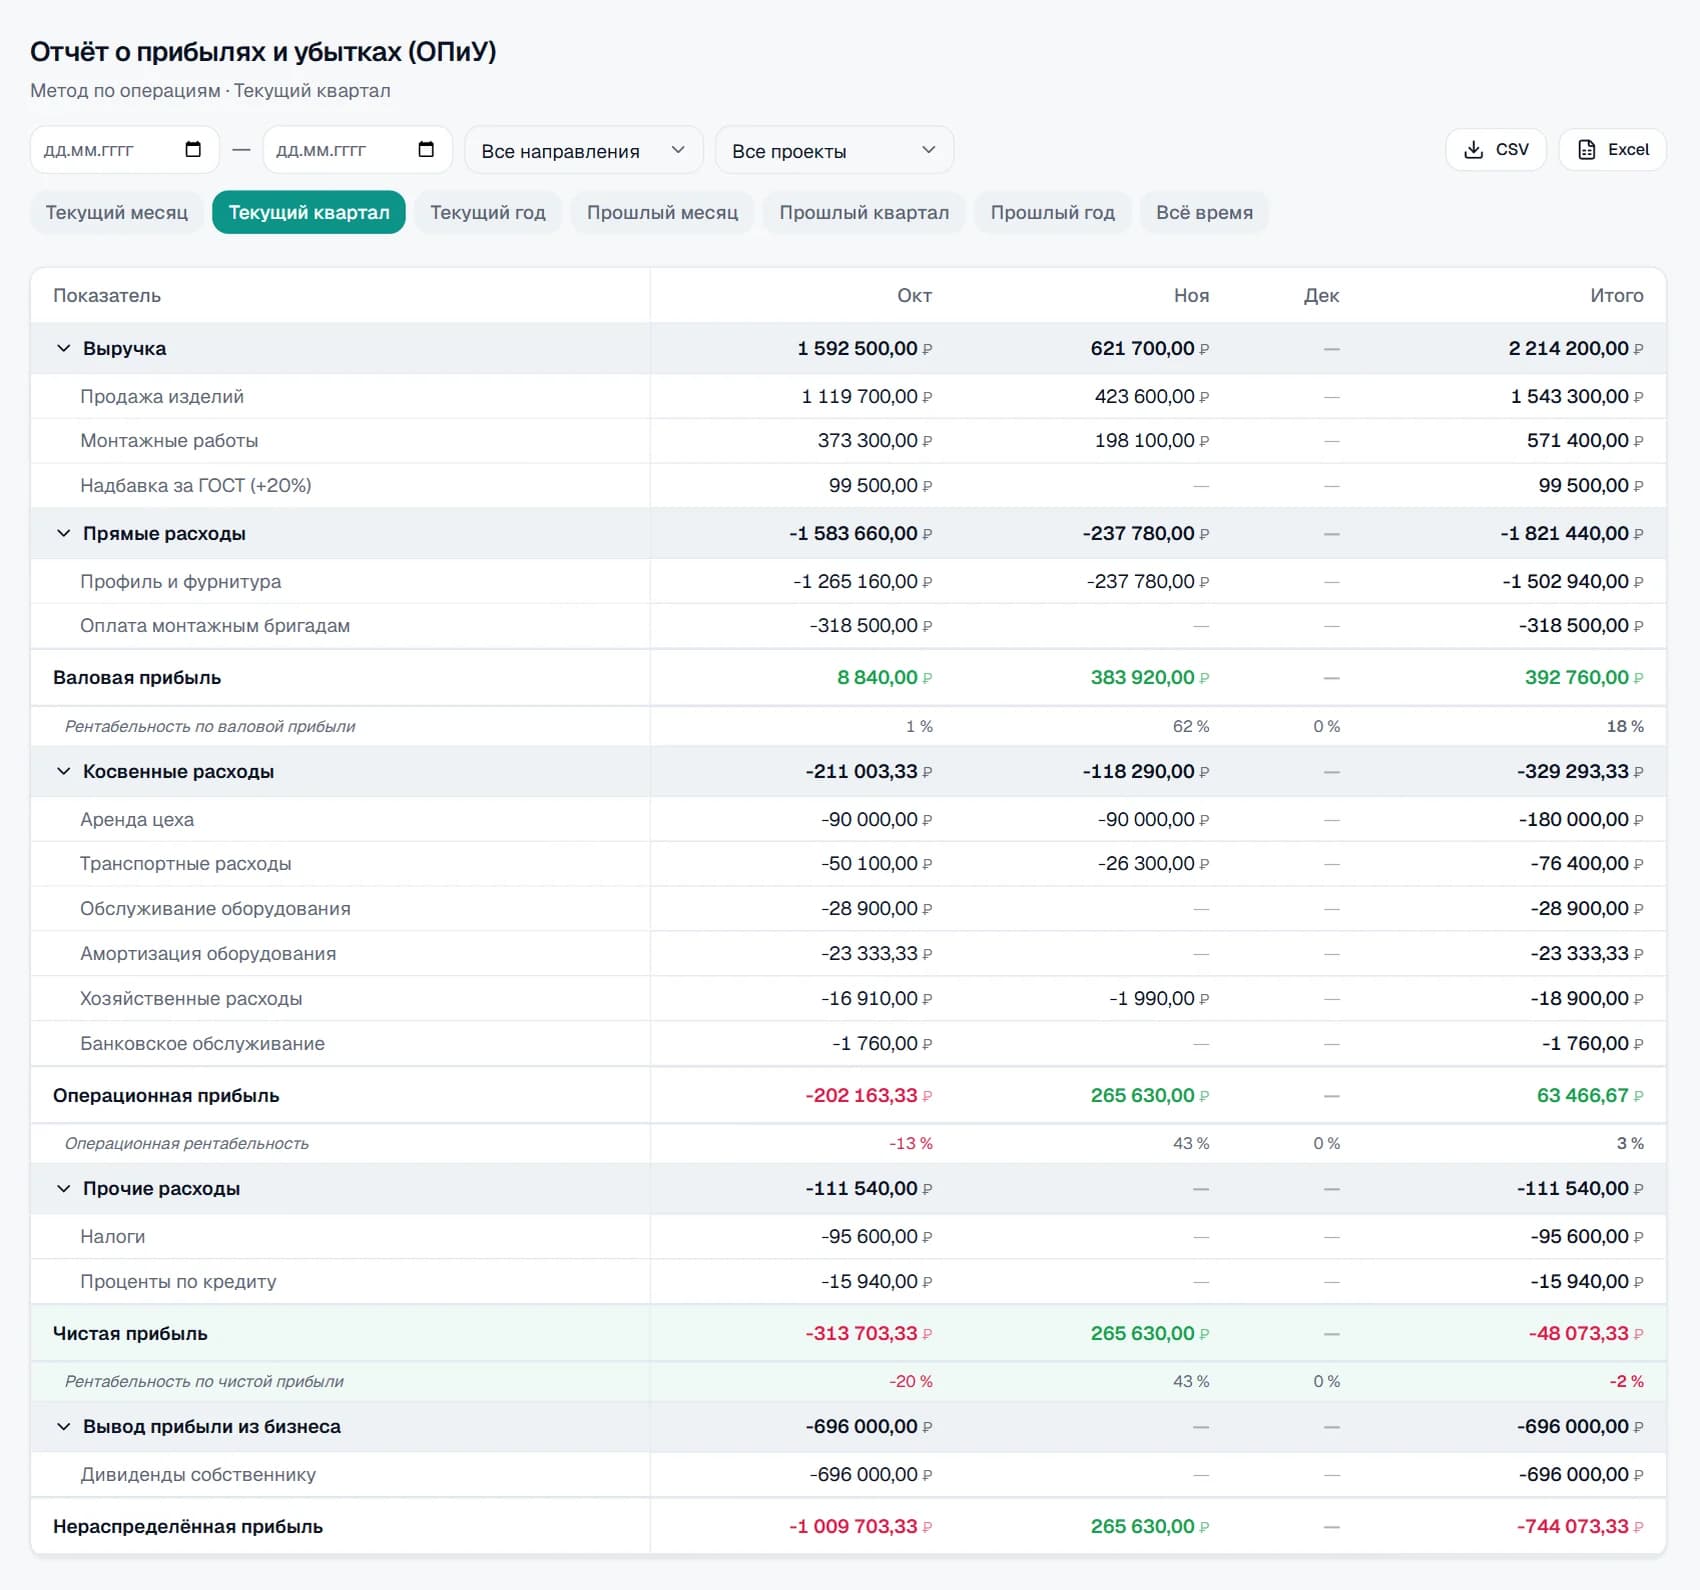
Роль статьи определяет её место в ОПиУ: выручка, прямые или косвенные расходы, прочие расходы. Налоги в этом примере вынесены в «Прочие расходы», чтобы операционная прибыль считалась до налогов. На скриншоте — ОПиУ по такой структуре на демо-данных.
Для производства и монтажа хватает пяти показателей. Формулы простые, их можно посчитать и в таблице, а сервис показывает часть из них сам.
Сценарий знаком почти каждой монтажной компании. Вы закупаете профиль на следующий корпус на 900 000 ₽, бригадам платите за текущие работы, а заказчик подпишет акт на 1,2 млн ₽ только через три недели и заплатит ещё через две. На эти пять недель денег не хватает, хотя сделка выгодная.
Заметить такой разрыв заранее можно, если все будущие платежи и поступления лежат в одном календаре. Тогда видно не только, что остаток уйдёт в минус, но и дату, когда это случится, и сколько денег не хватает.
Демо-набор «Производство и монтаж» уже содержит такую структуру: его можно загрузить на дашборде, посмотреть отчёты на примере и убрать одним нажатием. Для своей компании порядок такой.
Мы не обещаем лишнего. Если для вас критично что-то из этого списка, лучше знать заранее:
Изделия и монтаж на одних объектах: видно, что приносит больше.
Прибыль каждого заказа после материалов и бригады.
Все объекты в одном учёте, общие расходы отдельно.
Историю можно загрузить файлом и перестать сводить таблицы вручную.
Направления по видам работ, проекты по объектам, статьи по таблице выше.
Дубликаты отсекутся, правила проставят статью и объект.
ОПиУ по проектам и прогноз остатка обновляются после каждой операции.
Закупку можно разбить на части и указать у каждой свой проект и месяц начисления. Тогда расход попадёт именно в тот объект и тот месяц, где материалы реально использованы.
Если указать дату начисления позже даты оплаты, аванс не считается выручкой до наступления этой даты и показывается в балансе как «Авансы полученные». В ДДС деньги при этом видны сразу.
Нет. DDSka — управленческий учёт денег и прибыли, склада в ней нет. Закупка материалов учитывается расходом по статье и проекту.
ДДС показывает, сколько денег пришло и ушло по объекту, а ОПиУ — какая прибыль остаётся после расходов. Из-за авансов и дебиторки они почти всегда расходятся.
Один тариф Pro — 699 ₽ в месяц за организацию, без ограничений по операциям и пользователям. Первые 7 дней бесплатно и без банковской карты.
Да. На дашборде можно загрузить демо-данные ниши «Производство и монтаж»: счета, статьи, проекты, операции за год, долги и бюджеты. Убрать их можно одним нажатием.
7 дней полного доступа без карты. Дальше — 699 ₽ в месяц за организацию.
Попробовать бесплатно