Объект — это проект
Частные дома и коммерческие объекты ведутся направлениями, а каждый объект — проектом. Выручка, расходы, прибыль и рентабельность видны по каждому.
Смета в плюс, но между этапами и из-за задержки приёмки возникает разрыв: платить рабочим и субподряду нечем. Рассказываем, как вести учёт строительной компании, чтобы видеть прибыль каждого объекта, авансы и деньги по актам КС-2 и КС-3.
Дом в КП «Лесной»
выручка, расходы и прибыль объекта
Аванс по договору
обязательство до выполнения этапа
Оплата по этапу КС-2/КС-3
долг заказчика со сроком в календаре
Без этого
С DDSka
Частные дома и коммерческие объекты ведутся направлениями, а каждый объект — проектом. Выручка, расходы, прибыль и рентабельность видны по каждому.
Если дата начисления позже даты оплаты, аванс показывается в балансе как «Авансы полученные» и не считается выручкой до выполнения этапа.
Долг заказчика по подписанному акту заводится со сроком оплаты. Он попадает в календарь, а после оплаты закрывается полностью или частично.
Закупку материалов на несколько этапов можно разбить на части и распределить по месяцам, когда они реально использованы.
Выплаты субподрядчикам и рабочим, аренда техники и закупки — в календаре заранее: видно разрыв до приёмки этапа.
План по статьям «Стройматериалы», «Субподряд» и «Зарплата рабочим» по объекту и контроль перерасхода.
Строительство — это длинные циклы и крупные суммы. Деньги приходят по этапам: часть авансом, остальное — по подписанным актам, а расходы идут постоянно. Из-за приёмки и согласований между «работа сделана» и «деньги получены» проходят недели.
Поэтому для строительной компании главное — вести каждый объект отдельно и понимать, где какие деньги: заработанные и полученные, заработанные и ещё неполученные, полученные заранее.
Для строительной компании достаточно 9–10 статей. В демо-наборе «Строительство под ключ» структура такая.
| Статья | Тип | Роль в ОПиУ | Зачем она нужна |
|---|---|---|---|
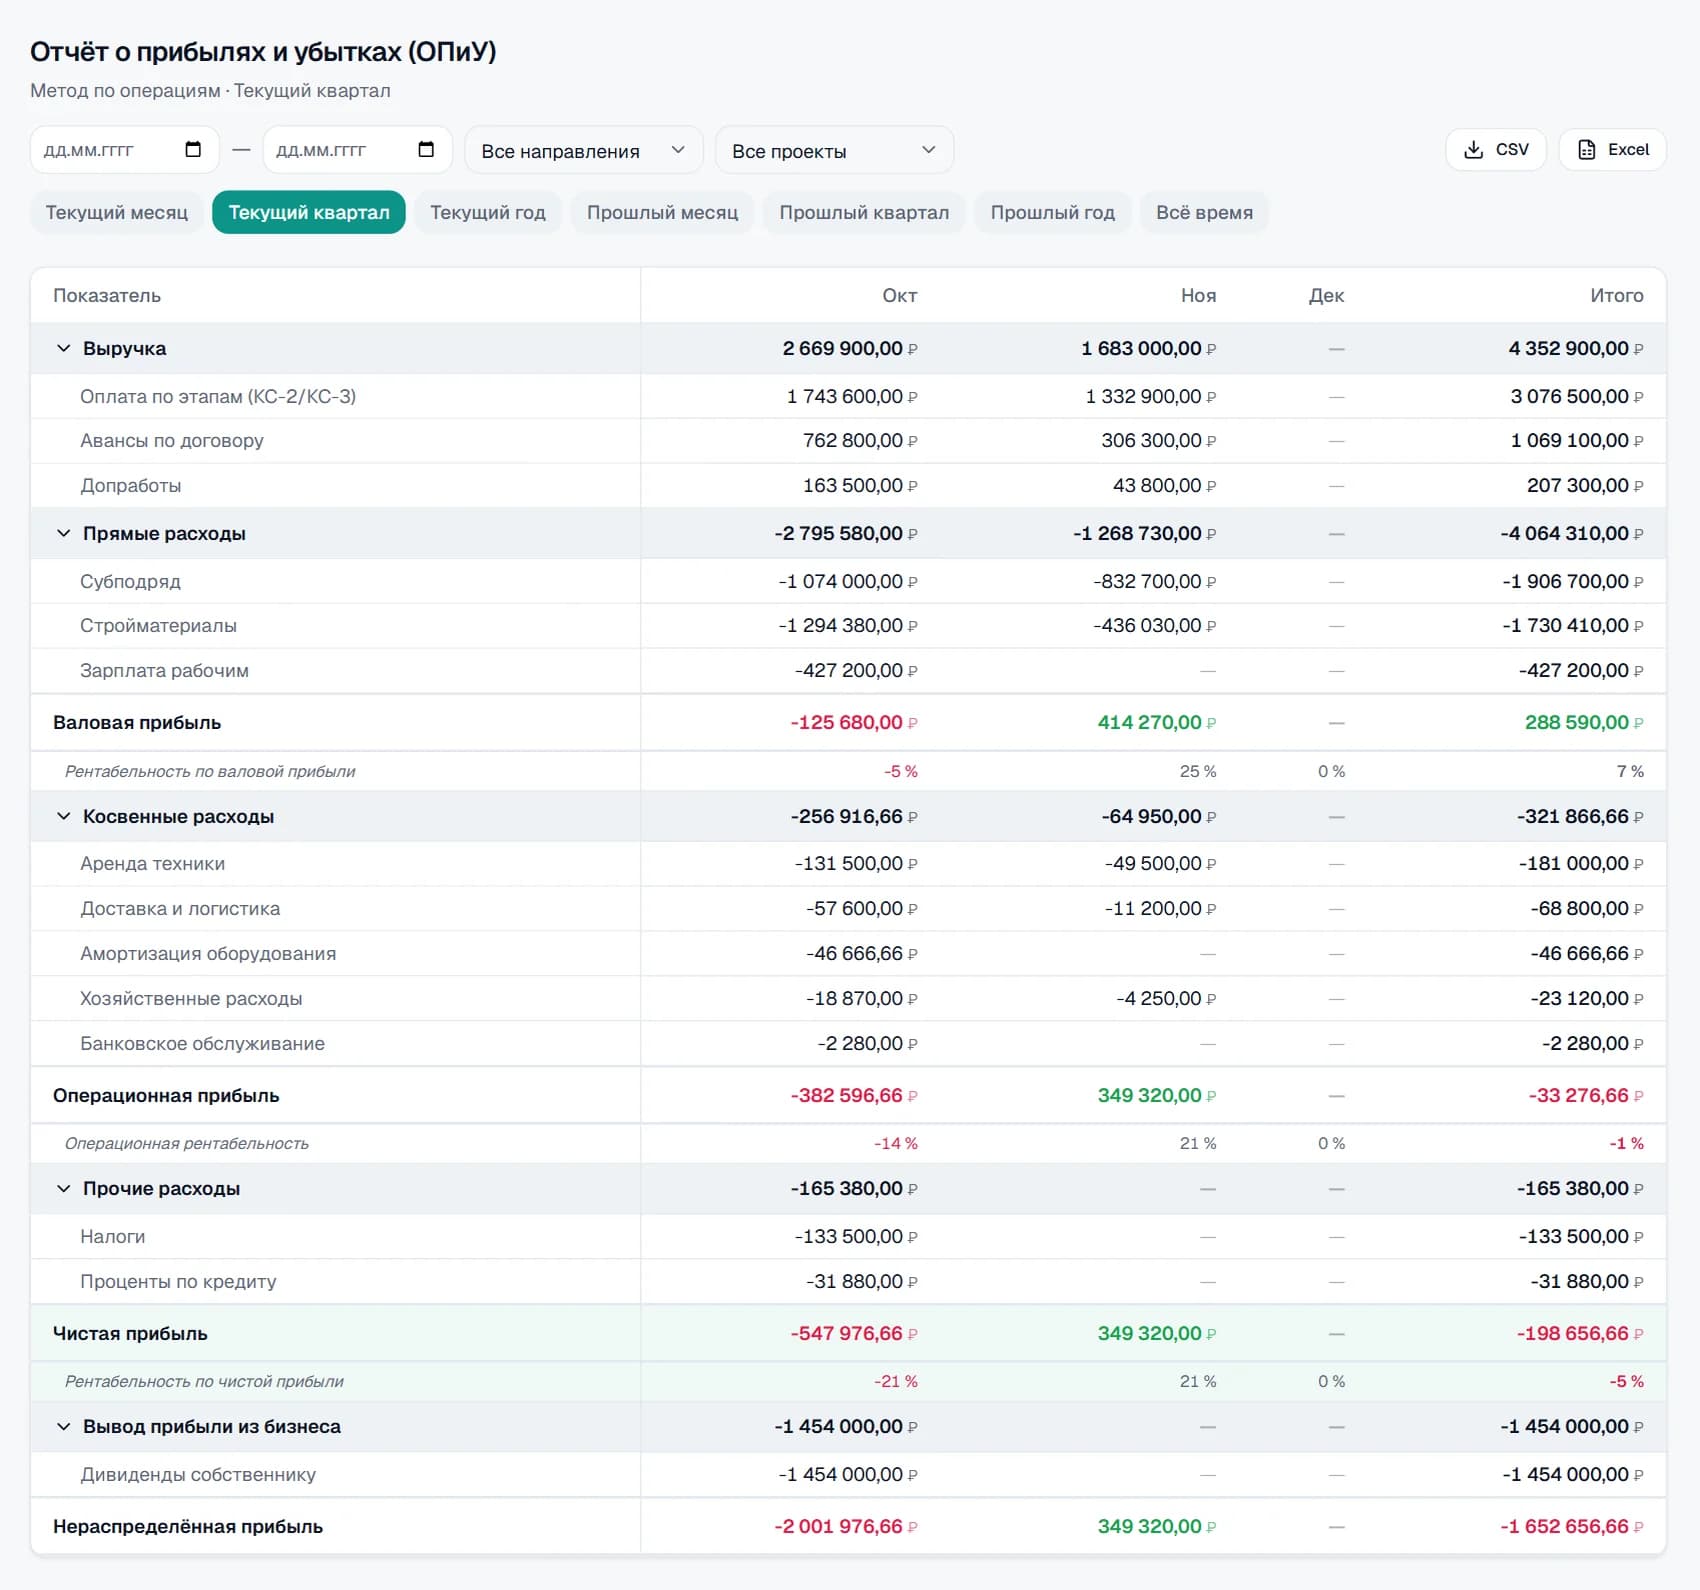
| Оплата по этапам (КС-2/КС-3) | Доход | Выручка | Основной доход по подписанным актам |
| Авансы по договору | Доход | Выручка | Предоплата, которую нужно отличать от выручки |
| Допработы | Доход | Выручка | Работы вне сметы с отдельной маржой |
| Стройматериалы | Расход | Прямые расходы | Главная прямая статья объекта |
| Субподряд | Расход | Прямые расходы | Работы, которые выполняют другие компании |
| Зарплата рабочим | Расход | Прямые расходы | Труд, который напрямую зависит от объекта |
| Аренда техники | Расход | Косвенные расходы | Спецтехника на объектах |
| Доставка и логистика | Расход | Косвенные расходы | Доставка материалов на площадку |
| Налоги | Расход | Прочие расходы | Отдельно, чтобы видеть операционную прибыль до налогов |
Авансы по договору удобно вести отдельной статьёй дохода и указывать дату начисления позже даты оплаты: так они попадут в обязательства, а не в выручку. На скриншоте — ОПиУ на демо-данных этой ниши.
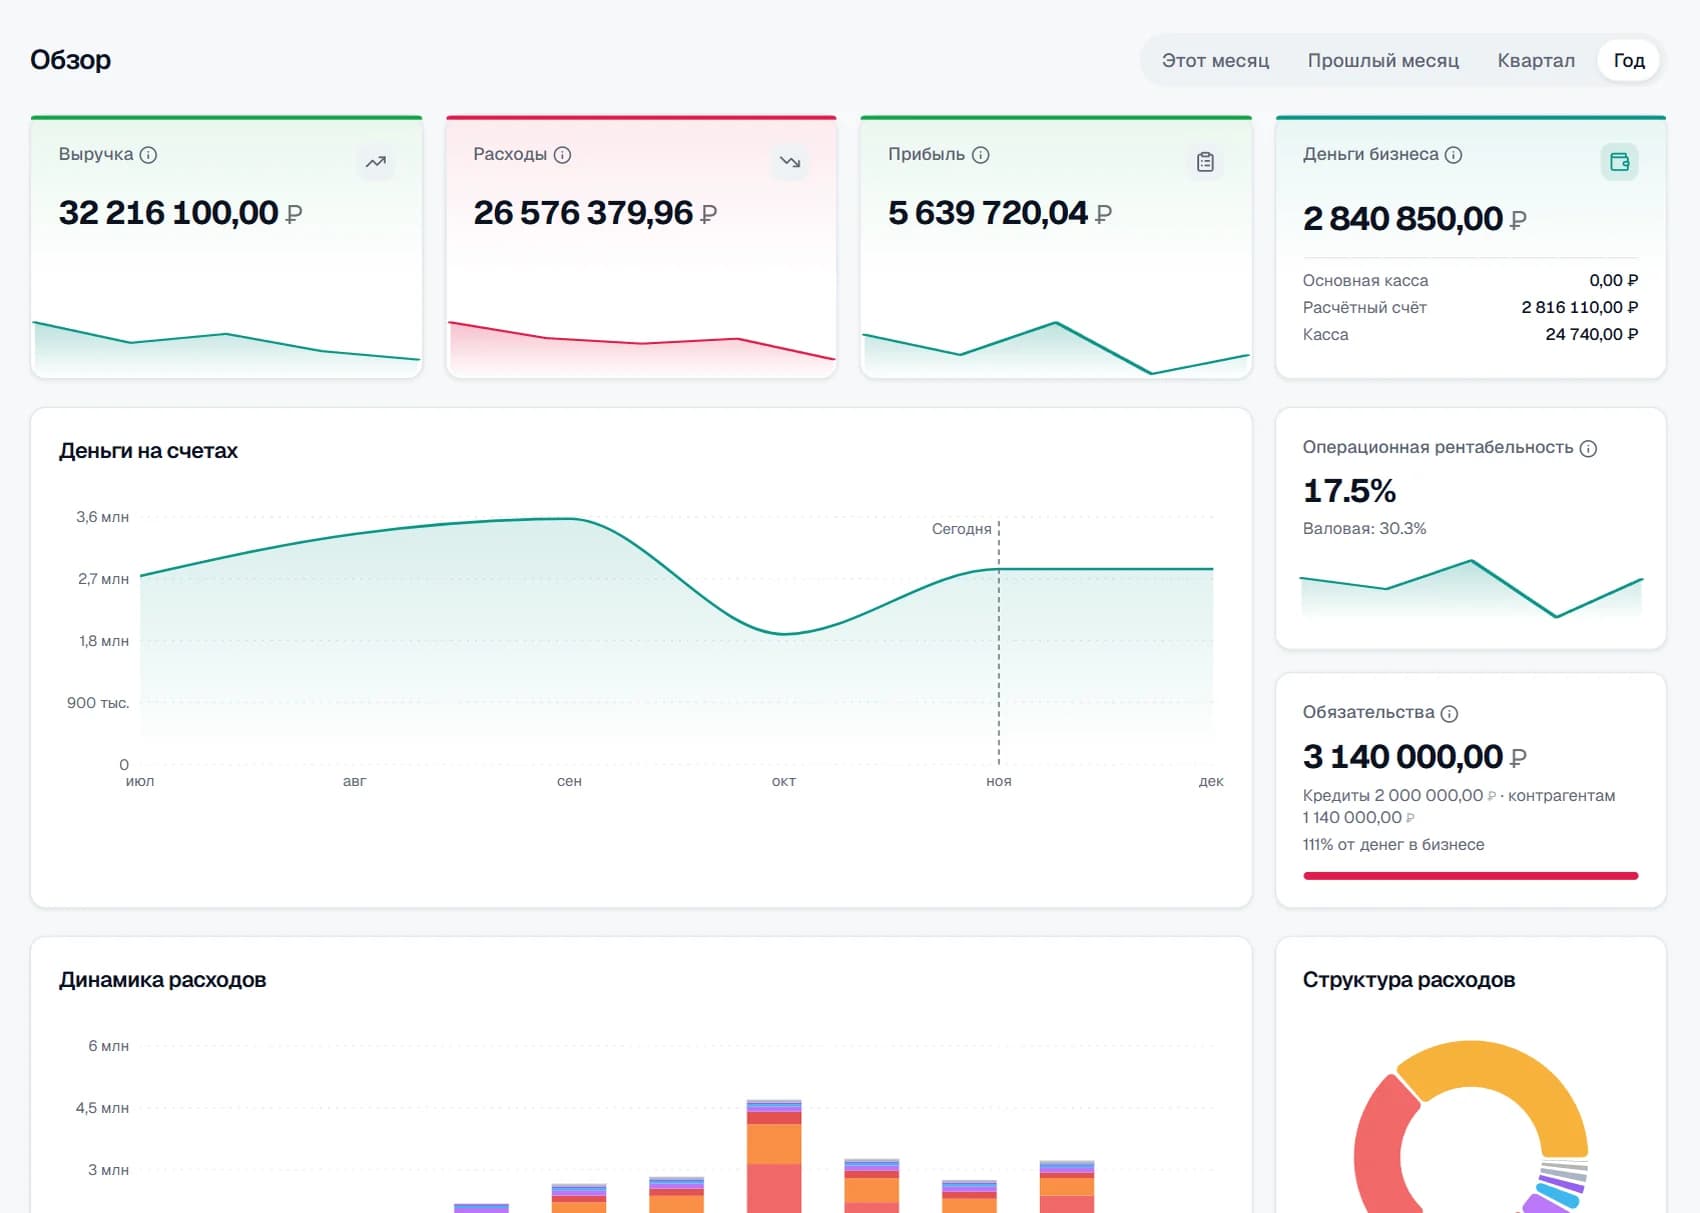
Для строительной компании важны пять показателей. Их удобно смотреть по каждому объекту.
Бригада сдала этап, но заказчик тянет с приёмкой: ждёт замечаний, согласует с руководством, проверяет объёмы. Деньги по акту не приходят, а субподрядчикам и рабочим нужно платить, материалы для следующего этапа уже закуплены. Объект в плюсе, а денег нет.
Заранее увидеть такой провал помогает календарь. Достаточно внести плановые выплаты субподряду и рабочим и ожидаемую оплату по акту с реалистичной датой, а не по договору. Тогда видно, насколько глубок провал и сколько нужно закрыть из других источников.
Демо-набор «Строительство под ключ» уже содержит такую структуру: его можно загрузить на дашборде, посмотреть отчёты на примере и убрать одним нажатием. Для своей компании порядок такой.
Мы не обещаем лишнего. Если для вас критично что-то из этого списка, лучше знать заранее:
Прибыль каждого дома и аванс по договору в одном учёте.
Этапы, акты и субподряд с отдельными сроками оплаты.
Прибыль каждого объекта после материалов и бригады.
Роли и права: прораб видит свои объекты, владелец — всё.
Направления по типам объектов, проекты по каждому объекту.
Аванс — с датой начисления позже оплаты, акт — долгом заказчика.
ОПиУ по проектам и прогноз остатка обновляются после каждой операции.
Внесите аванс с датой начисления позже даты оплаты. До наступления этой даты он показывается в балансе как «Авансы полученные», а не как выручка. В ДДС деньги видны в день получения.
Заведите долг заказчика на подписанную сумму со сроком оплаты. Он попадёт в календарь, а после оплаты закроется полностью или частично.
Заведите отдельный долг «Нам должны» на удержанную сумму со сроком возврата. Он будет виден в календаре и в балансе как дебиторская задолженность.
Нет. DDSka — управленческий учёт денег и прибыли. Плановые суммы по объекту задаются бюджетом по статьям, а смету лучше вести в отдельной программе.
Один тариф Pro — 699 ₽ в месяц за организацию, без ограничений по операциям и пользователям. Первые 7 дней бесплатно и без банковской карты.
Да. На дашборде можно загрузить демо-данные ниши «Строительство под ключ»: счета, статьи, проекты, операции за год, долги и бюджеты. Убрать их можно одним нажатием.
7 дней полного доступа без карты. Дальше — 699 ₽ в месяц за организацию.
Попробовать бесплатно