Отчёты
Как проанализировать ДДС: 7 показателей и что они говорят о бизнесе
Редакция DDSka5 мин чтения
Составить ДДС — половина дела. Вторая половина — понять, что в нём написано. Один и тот же остаток на счёте может быть признаком здорового бизнеса, а может прятать зависимость от кредита. Ниже — семь показателей, которые за десять минут показывают, как на самом деле обстоят дела. Если вы ещё не собирали отчёт, начните со статьи как составить ДДС.
С чего начать анализ
Откройте ДДС минимум за три месяца, лучше за год: по одному месяцу выводы делать рано. Смотрите отчёт в двух разрезах. Первый — по видам деятельности (операционная, инвестиционная, финансовая): он показывает, откуда пришли деньги. Второй — по статьям: он показывает, куда они ушли.
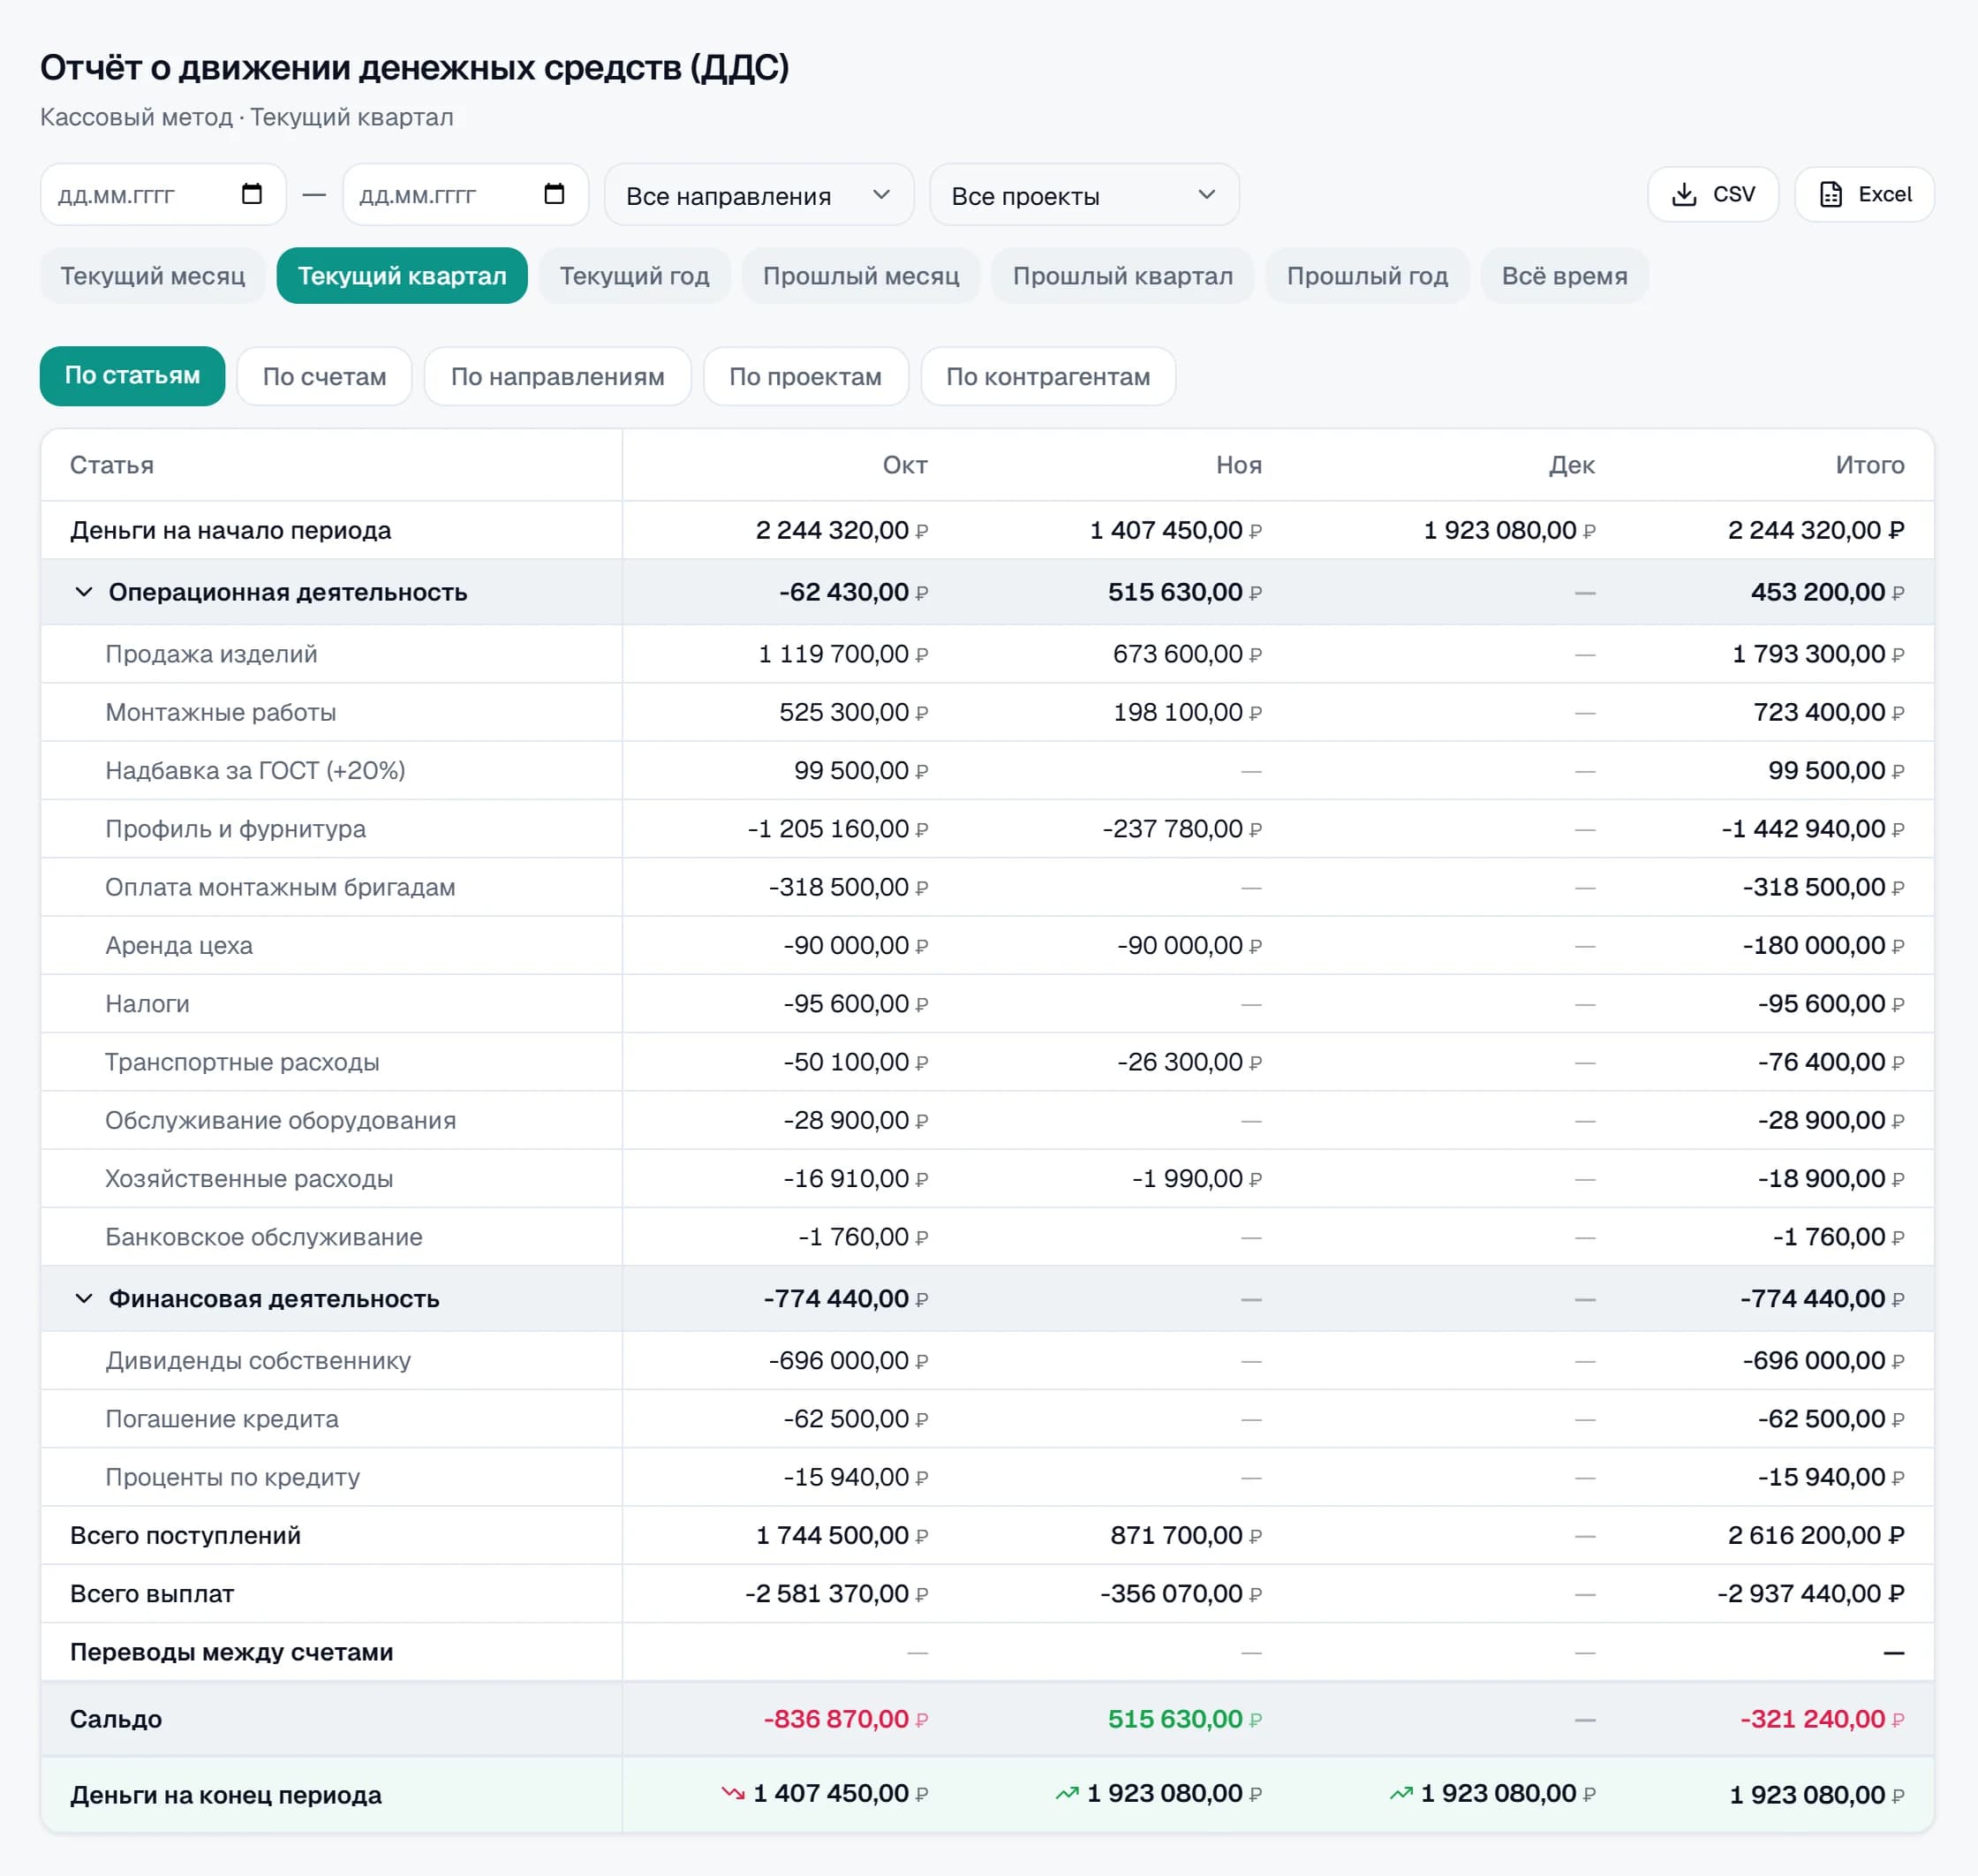
Пример, на котором разберём показатели
Возьмём условную компанию с остатком 1 000 000 ₽ на начало января. За три месяца ДДС выглядит так:
| Месяц | Операционный поток | Инвестиционный | Финансовый | Итого за месяц | Остаток на конец |
|---|---|---|---|---|---|
| Январь | + 310 000 ₽ | 0 ₽ | 0 ₽ | + 310 000 ₽ | 1 310 000 ₽ |
| Февраль | + 150 000 ₽ | − 400 000 ₽ (оборудование) | + 500 000 ₽ (кредит) | + 250 000 ₽ | 1 560 000 ₽ |
| Март | − 120 000 ₽ | 0 ₽ | − 60 000 ₽ (платёж по кредиту) | − 180 000 ₽ | 1 380 000 ₽ |
Семь показателей
1. Чистый денежный поток по видам деятельности
Это разница между поступлениями и выплатами внутри каждого вида деятельности. Главный — операционный: здоровый бизнес должен зарабатывать деньги сам, а не получать их со стороны. В примере операционный поток сначала +310 000 ₽, затем +150 000 ₽, а в марте уходит в минус на 120 000 ₽. Это тревожный сигнал: бизнес перестал приносить деньги.
2. Динамика остатка на конец периода
Смотрите не на сам остаток, а на то, куда он движется. В примере остаток вырос до 1 560 000 ₽ в феврале и упал до 1 380 000 ₽ в марте. Один месяц снижения — повод присмотреться, три подряд — повод действовать.
3. Запас денег в месяцах
Формула: остаток на конец периода / средние месячные операционные выплаты. Если в месяц на операционную деятельность уходит около 900 000 ₽, то остаток 1 380 000 ₽ покрывает полтора месяца. Это ответ на вопрос «сколько мы протянем без поступлений».
4. Зависимость от финансирования
Формула: финансовые поступления / все поступления. В феврале рост остатка почти целиком обеспечил кредит на 500 000 ₽. Если из месяца в месяц деньги на счёте держатся на новых займах, а не на выручке, бизнес зависит от кредиторов.
5. Покрытие платежей по кредитам операционным потоком
Формула: операционный поток / платежи по кредитам и процентам. Чем выше единицы, тем спокойнее. Если показатель ниже единицы, кредит выплачивается не из заработанных денег, а из резервов. В марте операционный поток отрицательный, а платёж по кредиту 60 000 ₽ всё равно ушёл.
6. Структура выплат
Разложите операционные выплаты по статьям и посчитайте доли: поставщики, зарплата, аренда, налоги, реклама. Так видно, что именно «съедает» деньги и где есть резерв экономии. Рост доли одной статьи на фоне стабильной выручки — повод разобраться.
7. Сезонность и самый слабый месяц
Сравните месяцы между собой и найдите самый слабый по операционному потоку. Затем посчитайте, сколько денег нужно иметь на начало такого месяца, чтобы он не привёл к разрыву. Это основа планирования резерва и платёжного календаря.
Что мы увидели в примере
На первый взгляд всё хорошо: остаток за квартал вырос с 1 000 000 до 1 380 000 ₽. Но структура говорит об обратном. Операционный поток в марте ушёл в минус, остаток вырос благодаря кредиту, запас денег — всего полтора месяца. Если в апреле ситуация не изменится, деньги начнут заканчиваться, несмотря на «красивый» остаток.
Что делать с выводами
- операционный поток в минусе: смотрите ОПиУ — проблема в цене, в расходах или в сроках оплаты клиентов (как ДДС и ОПиУ связаны);
- запас денег меньше двух месяцев: составьте прогноз в платёжном календаре и найдите будущие разрывы (что такое кассовый разрыв);
- зависимость от кредитов: разделите кредитные деньги и заработанные и не проедайте заёмные;
- одна статья выплат растёт быстрее выручки: найдите причину — цены поставщиков, объёмы или сезонность.
Как анализировать быстрее
В DDSka ДДС можно переключать между группировками по статьям, счетам, направлениям, проектам и контрагентам, а клик по любой сумме открывает операции, из которых она сложилась. Отчёт выгружается в Excel и CSV. Подробнее — на странице ДДС онлайн. Первые 7 дней можно пользоваться бесплатно, карта не нужна.